 6 godzin temu
Polskie akcje stały się relatywnie drogie względem rynków wschodzących. WIG notowany jest z około 30% premią wobec MSCI Emerging Markets pod względem wskaźnika C/Z dla prognozowanych zysków (forward P/E).
W 2026 roku premia wystrzeliła w górę z dwóch powodów.
Po pierwsze dlatego, iż polskie akcje spisywały się dużo lepiej niż akcje innych rynków wschodzących. iShares MSCI Poland ETF zyskał w 2026 około 24%, a iShares MSCI Emerging Markets ETF wzrósł o około 7%, co daje 17 punktów procentowych przewagi. Obydwa fundusze denominowane są w dolarach, co zwiększa jakość porównania.
Drugim czynnikiem są zmiany prognoz zysków na 2027 rok. W okresie styczeń – październik 2026 prognozy zysków spółek z WIG w 2027 roku wzrosły o około 20%. Ten sam wskaźnik dla spółek z indeksu MSCI Emerging Markets wyniósł około 57%.
Obydwa powody omówione są w znakomitym raporcie Equity Strategy 2027 przygotowanym przez analityków DM BOŚ.
Co ciekawe, także w przypadku zmian prognoz zysków na 2026 rok zdecydowanie (41,9% do 22,4%) wygrały spółki z indeksu MSCI Emerging Markets.
W tym miejscu w pełni zasadne wydaje się pytanie: skąd się wzięła tak dobra postawa polskich akcji?
Rynki wschodzące mają przewagę w dynamice rewizji prognoz zysków. Analitycy oczekują też zdecydowanie wyższego wzrostu zysków spółek z rynków wschodzących (27,2% do 9,4% r/r) niż z GPW w 2027 roku. A dodatkowo to polskie akcje notowane są z premią wobec rynków wschodzących. Trzy do zera dla rynków wschodzących.
By odpowiedzieć na to pytanie, zwrócę uwagę na dwa fakty.
Indeks MSCI Poland ma zupełnie odmienną kompozycję sektorową od indeksu MSCI Emerging Markets.
Polski rynek zdominowany jest przez finanse, paliwa i sektor materiałowy. To „stara gospodarka” z przewidywalnymi zyskami – choćby w okresie szoków energetycznych oraz niestabilności regulacyjnej i podatkowej.
Rynki wschodzące, przez spektakularny wzrost udziału spółek z Korei Południowej i Tajwanu, zdominowane są przez firmy z sektora technologii informatycznych. MSCI Emerging Markets daje szeroką ekspozycję na narrację AI dzięki dużemu udziałowi spółek z branży półprzewodników oraz dostawców innego sprzętu do centrów danych.
Warto też zestawić zachowanie w 2026 roku polskich spółek i spółek z rynków wschodzących. Na wykresie widzimy, iż w pierwszej połowie roku zyskiwały obydwa segmenty rynków, ale wyraźną przewagę miały rynki wschodzące zdominowane przez narrację AI.
Polskie akcje dogoniły i wyprzedziły rynki wschodzące w okresie czerwiec – sierpień w trakcie pierwszego rynkowego zwątpienia w narrację AI. Przewaga polskich akcji stała się wyraźna w ostatnich dwóch miesiącach w trakcie drugiej rynkowej zadyszki narracji AI.
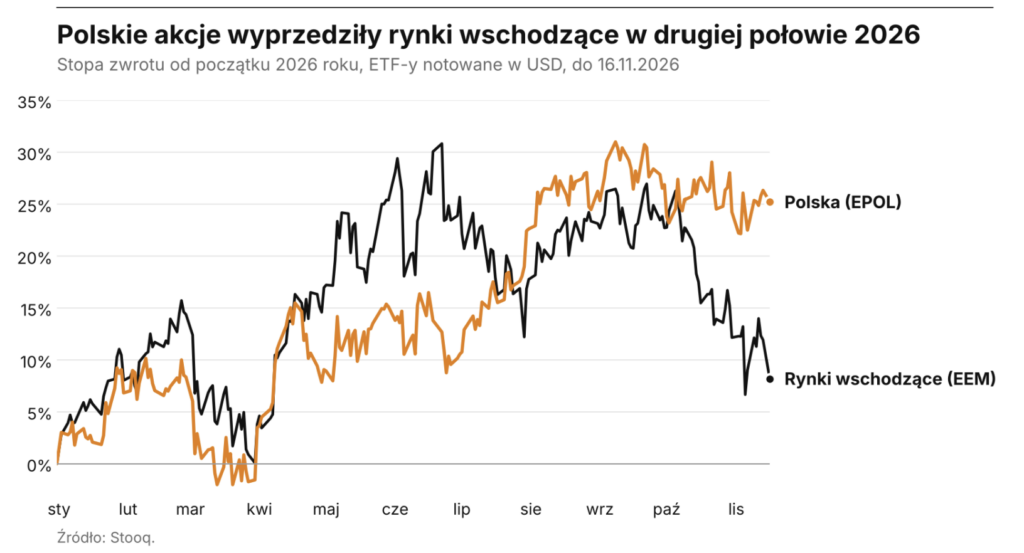
Trudno oprzeć się wrażeniu, iż zagraniczni inwestorzy traktują polskie akcje jako alternatywę dla rynkowego motywu AI, jako bezpieczną przystań, w której można się schronić, gdy coś się popsuje w narracji AI.
Pod tym względem siła polskiego rynku dobrze wpisuje się w zjawisko rotacji sektorowej, która w ostatnich kilkunastu tygodniach ma miejsce w USA.
Na przykład w październiku 2026 sektor IT w S&P 500 spadł niemal 7%, indeks półprzewodników tąpnął ponad 15%, a S&P 500 zakończył miesiąc na minimalnym minusie.
Jeszcze większe wrażenie robi zestawienie zachowania spółek z dwóch sektorów: technologicznego i podstawowych dóbr konsumpcyjnych. State Street Technology Select Sector SPDR ETF stracił w październiku 8,3%, a State Street Consumer Staples Select Sector SPDR ETF zyskał 10,9%. To największa miesięczna przewaga dóbr podstawowych nad technologią od… lutego 2001 roku.
Od początku października 2026 do 16 listopada 2026 przewaga dóbr podstawowych nad technologią wynosi już ponad 30 punktów procentowych.
Rotacja sektorowa prowadzi do „interesujących” dysproporcji w wycenach. Po ostatnich spadkach kursu Nvidia – dominujący dostawca chipów do centrów danych z 75%-80% udziałem w ujęciu przychodowym – notowana jest przy wskaźniku cena do prognozowanego zysku na poziomie około 10. Ten sam wskaźnik dla Apple – „anti-AI trade” we wspaniałej siódemce – wynosi 37. Walmart notowany jest ze wskaźnikiem forward P/E na poziomie 39.
Polskie akcje nie są tak „drogie” jak Apple czy Walmart. Forward P/E dla WIG wynosi około 11, a analitycy oczekują, iż w 2027 roku zyski wzrosną rok do roku o ponad 9%.
Nie są to równie atrakcyjne wskaźniki co jeszcze rok temu. Wskaźnikowa – forward P/E – wycena WIG wzrosła dwukrotnie od początku trwającej hossy. Jednocześnie nie można argumentować, iż są to „bańkowate wyceny”.
Co może przeszkodzić w trwaniu „dobrej passy” GPW? Liczba potencjalnych „zapalników” jest, jak zawsze w przypadku rynkowych ryzyk, bardzo długa.
W kontekście GPW jako alternatywy dla AI warto zwrócić uwagę na dwie kwestie. jeżeli narracja AI pokona obecną słabość, to jest bardzo realne, iż kapitał powróci do nisko wycenianych półprzewodników. jeżeli narracja AI totalnie się załamie i wywoła globalną recesję, to GPW nie okaże się idealną bezpieczną przystanią, bo najważniejsze dla GPW sektory – na czele z finansowym – są raczej cykliczne, a nie defensywne.
Być może dla dobrej passy GPW idealny byłby scenariusz leżący gdzieś pośrodku dwóch zarysowanych wyżej ekstremów.