 8 godzin temu
ETF dywidendowy, który masz w portfelu, ogłasza wypłatę. Wygląda na to, iż możesz dostać 100 dolarów dywidendy ze swoich jednostek. Tylko od spółek amerykańskich!
Już planujesz, co za te pieniądze kupisz. Aż do momentu, gdy patrzysz na rachunek.
Wpłynęło 85 dolarów.
A to jeszcze nie koniec, bo od tych 85 dolarów musisz sam zapłacić polski podatek. Zostanie Ci 68,85 dolara na czysto.
Co zjadło ponad 30%? Opłatym, podatki czy jeszcze coś innego? I czy da się tego jakoś uniknąć?
W poprzednich częściach dywidendowej serii wyjaśniałem:
- Dywidenda — instrukcja obsługi
- Dlaczego nie lubię inwestować w spółki dywidendowe
- Dlaczego można polubić dywidendy
- Inwestowanie dywidendowe — hit czy kit
- Jak dostawać dywidendy i nie wybierać spółek dywidendowych
Dziś temat, którego nie da się uniknąć i nie jest to śmierć.
Podatki.
Trzy bramki na autostradzie
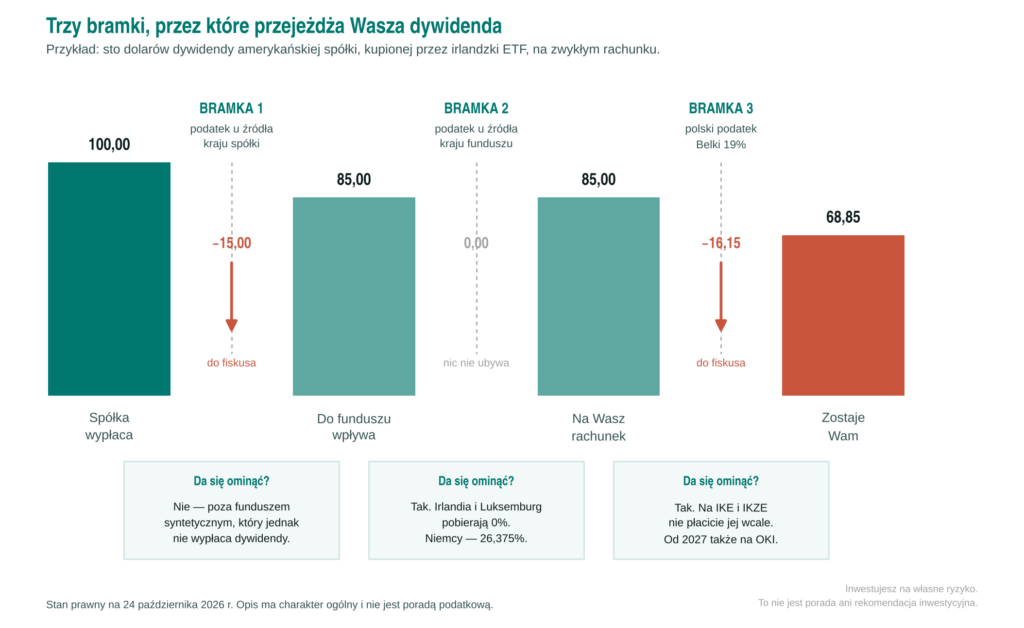
Zanim dywidenda spółki dotrze do Twojego rachunku, przejeżdża przez trzy bramki. Przy każdej ktoś pobiera myto.
Pomijam jedną bramkę: gdy spółka płaci podatek od zysku. Opisywałem to w pierwszej części. Tutaj skupmy się tylko na pieniądzach, które wyszły ze spółki i wędrują do Ciebie.
Bramka pierwsza: gdy spółka płaci funduszowi
Fundusz ETF, który kupił akcje, dostaje od nich dywidendę. Kraj spółki pobiera wtedy podatek u źródła, a jego wysokość zależy od umowy między tym krajem a krajem rejestracji funduszu.
Irlandzki fundusz płaci od amerykańskich dywidend 15%, bo irlandzka umowa z USA obejmuje tamtejsze fundusze wprost. Luksemburski fundusz płaci 30%, dlatego, iż luksemburskie fundusze nie korzystają z obniżonej stawki. Nie płacą w Luksemburgu podatku dochodowego, więc nie są traktowane jak rezydent uprawniony do przywilejów z umowy.
Ten sam indeks, te same spółki, ta sama opłata za zarządzanie. Inny adres rejestracji i … dwa razy wyższy podatek.
Ważne zastrzeżenie. Te 15% to stawka amerykańska. Każdy kraj ma własną, a różnice mogą być duże.
własną, a różnice mogą być duże:
| Wielka Brytania | 0% | nie ma czego — brytyjskie spółki wypłacają dywidendę w pełnej kwocie |
| Francja | 0% | zwolnienie dla funduszy UCITS |
| Holandia | 0% | nie ma czego |
| Stany Zjednoczone | 15% | nie, to stawka ostateczna |
| Japonia | 15% | to już stawka docelowa, ale trzeba o nią wystąpić |
| Niemcy | 26,375% | do 15%, przez wniosek o zwrot |
| Szwajcaria | 35% | dla irlandzkich funduszy zwykle nic |
Trzecia kolumna jest tu ważniejsza, niż wygląda. W większości państw niższa stawka z umowy nie działa od razu przy wypłacie – fundusz dostaje pieniądze pomniejszone o pełny podatek i dopiero potem występuje o zwrot nadpłaty. Część tych wniosków ciągnie się latami, a części w ogóle nie da się złożyć. Dlatego to, co fundusz naprawdę zatrzymuje, bywa gorsze od stawki z tabeli.
Dlatego globalny ETF nie oddaje przy tej bramce 15% od całej wypłaty, tylko średnią ważoną ze wszystkich państw w portfelu. Mateusz Samołyk z bloga Inwestomat policzył to dla indeksu rynków rozwiniętych i wyszło mu, iż irlandzki fundusz oddaje łącznie około 12%, a nie 15%.
Oznacza to, iż fundusz dywidendowy, który ma w portfelu spółki z państw pobierających mniejszy podatek może mieć efektywny podatek u źródła niższy niż np. fundusz na cały świat z wysoką wagą spółek amerykańskich.
Czy polski inwestor może tę bramkę ominąć?
W skrócie: raczej nie, choć jest jest jedna możliwość, ale czy opłacalna? Oceńcie sami – opis poniżej.
Bramka druga: gdy fundusz płaci Wam
Fundusz zebrał dywidendy od spółek i teraz wypłaca je Tobie. Tu znowu może pojawić się podatek u źródła. Tym razem pobierany przez kraj rejestracji funduszu.
Na szczęście dla najpopularniejszych funduszy jest zerowy.
Irlandia i Luksemburg pobierają przy wypłacie 0%. Skoro zdecydowana większość ETF-ów dostępnych w Europie rejestruje się w jednym z tych dwóch krajów, bramka druga jest zwykle pusta i można o niej zapomnieć.
Ale nie zawsze! Niemiecki fundusz pobiera przy wypłacie do inwestora indywidualnego 26,375%.
I nie jest to przypadek teoretyczny. Jeden z popularniejszych europejskich ETF-ów dywidendowych – iShares STOXX Global Select Dividend 100 – jest zarejestrowany właśnie w Niemczech. Poznacie to po numerze ISIN, który zaczyna się od DE zamiast od IE. Można to też sprawdzić w karcie funduszu:
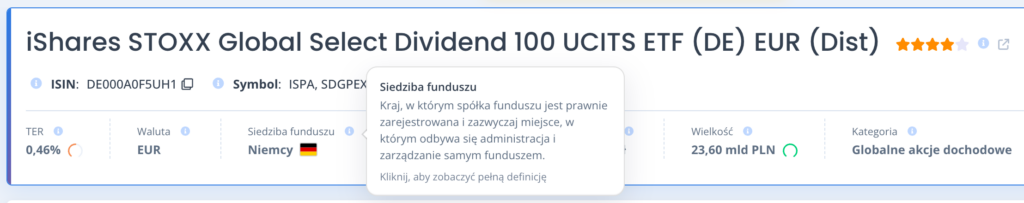 przykład ETF-u zerejestrowanego w Niemczech
Bramka trzecia: Twój podatek dywidendowy
Polski podatek dywidendowy czyli 19% od tego, co wpłynęło na rachunek.
I tutaj rzecz, która zaskakuje najbardziej: podatku z pierwszej bramki nie odliczysz. Pobrano go od funduszu, a nie od Ciebie – formalnie nie jest to Twój podatek, więc polski urząd w ogóle go nie widzi. Płacisz 19% od kwoty, która już została pomniejszona.
Podatek z bramki drugiej możesz odliczyć, bo ten pobrano już od Ciebie. Ale tylko do wysokości stawki wynikającej z umowy między Polską a danym krajem, czyli zwykle 15%. jeżeli pobrano więcej, nadwyżka przepada.
Policzmy to na 100 dolarach wypłaconych przez amerykańskie spółki
| Bramka 1 – przy wpłacie do funduszu | −15,00 | −30,00 | −15,00 |
| Do funduszu ETF wpływa | 85,00 | 70,00 | 85,00 |
| Bramka 2 – przy wypłacie do Was | 0,00 | 0,00 | −22,42 |
| Na rachunek wpływa | 85,00 | 70,00 | 62,58 |
| Bramka 3 – polski podatek do dopłaty | −16,15 | −13,30 | −3,40 |
| Zostaje Wam | 68,85 | 56,70 | 59,18 |
| Łączne obciążenie | 31,2% | 43,3% | 40,8% |
Dwa szybkie wnioski:
- do luksemburskiego funduszu trafia mniej z amerykańskich spółek niż z irlandzkiego
- A przy niemieckim funduszu pozostało gorsza niespodzianka. Mimo iż Niemcy pobrały z góry 22,42 dolara, w Polsce i tak trzeba dopłacić 3,40. Bo polski urząd uznaje odliczenie tylko do 15% podstawy, czyli do 12,75 dolara. Reszta, czyli blisko dziesięć dolarów, po prostu przepada. Chyba iż wystąpicie do niemieckiego urzędu o zwrot. Jak się komuś uda to poproszę o sygnał.
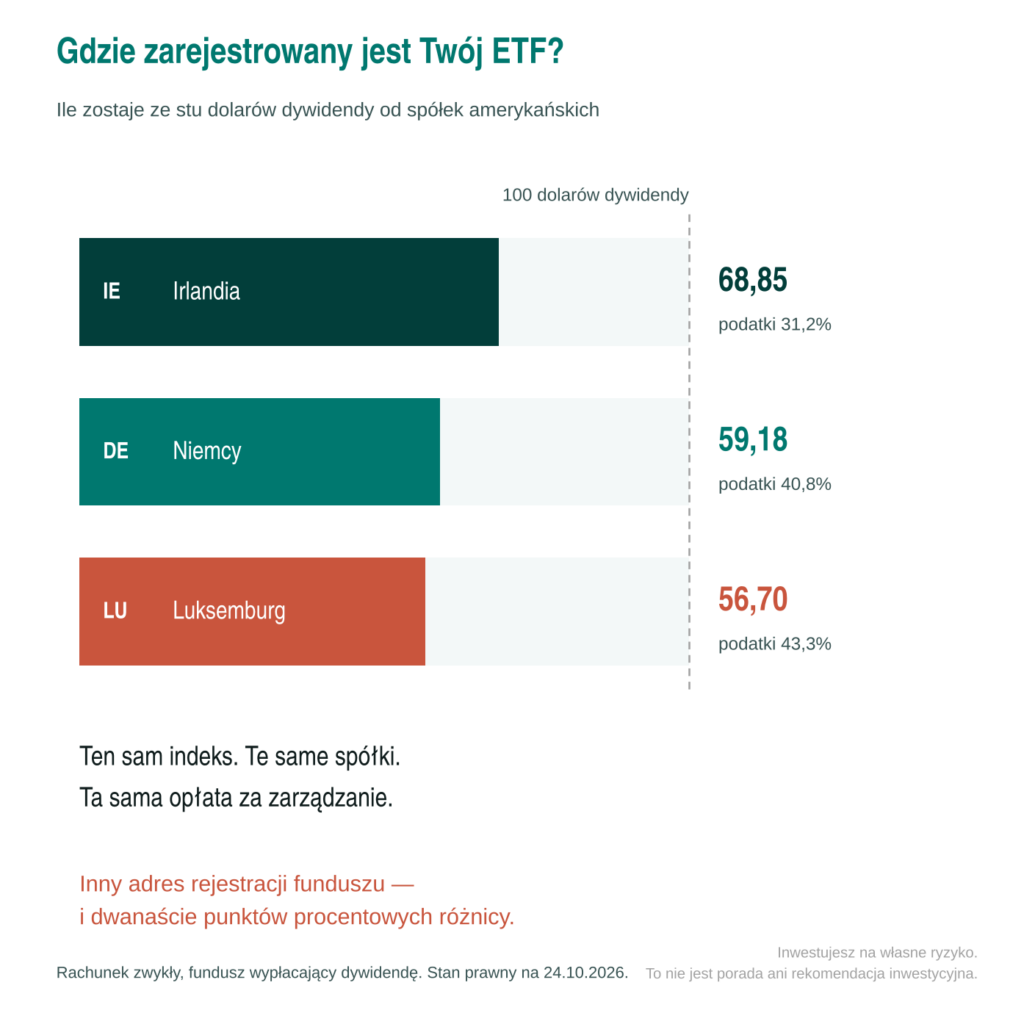 Różnice w opodatkowaniu dywidend w zależności od rejestracji ETF-a
Nie wiem jak Wy, ale ja, jeżeli wybieram fundusz dywidendowy na amerykańskie spółki, który wypłaca dywidendę (dystrybujący) to patrzę czy jest zarejestrowany w Irlandii.
A teraz to samo dla ETF-u globalnego i polskiego
Bo powyższy rachunek dotyczy funduszu na same spółki amerykańskie. Przy innym portfelu bramka pierwsza wygląda inaczej.
| Bramka 1 — średnia z krajów | ok. −12 | ok. −21 | 0 |
| Na rachunek wpływa | 88,00 | 79,00 | 100,00 |
| Bramka 3 — polskie 19% | −16,72 | −15,01 | −19,00 |
| Zostaje Ci | 71,28 | 63,99 | 81,00 |
| Łączne obciążenie | 28,7% | 36,0% | 19% |
Trzy rzeczy warte zapamiętania z tej tabeli.
Globalny fundusz irlandzki wypada podatkowo lepiej niż amerykański — 28,7% wobec 31,2%. Nie dlatego, iż jest lepiej zarządzany, tylko dlatego, iż ma w sobie brytyjskie spółki, które na pierwszej bramce nie płacą nic.
Luksemburska kara dotyczy tylko amerykańskiej części portfela. Przy funduszu na spółki amerykańskie kosztuje dwanaście punktów procentowych, przy funduszu na cały świat – gdzie Ameryka to około 60% – już tylko siedem.
Polski ETF ma najkrótszą drogę podatkową, bo polskie fundusze nie płacą podatku od dywidend ze spółek, a między spółką a Tobą nie stoi żadne obce państwo. Zostaje polskie 19% i, co ważniejsze, pobierane jest u źródła. W PIT-38 nie masz z tego tytułu nic do zrobienia. Tylko nie czytaj tego jako argumentu za polskimi spółkami: kupujesz kilkanaście spółek z jednego małego rynku, zamiast kilku tysięcy z całego świata, a tej różnicy żadna stawka podatku nie wyrówna.
Niemiła niespodzianka dla niektórych – polski podatek od dywidendy
Od dywidendy z zagranicznego ETF-a polski broker nie pobiera podatku i nie wystawia PIT-8C. Całe rozliczenie jest po Twojej stronie, w PIT-38.
Brzmi niewinnie? To sprawdź, ile z tym roboty.
Fundusz wypłaci dywidendę cztery razy w roku, za każdym razem w dolarach albo w euro. Przy każdej z tych czterech wypłat musisz:
- przeliczyć kwotę na złote po kursie średnim NBP z dnia roboczego poprzedzającego dzień wypłaty – nie z dnia wypłaty i nie po kursie, po którym przewalutował to broker;
- ustalić, ile podatku pobrano za granicą i czy w ogóle coś pobrano;
- zsumować to wszystko i wpisać w odpowiednie rubryki PIT-38, razem z ewentualnym odliczeniem podatku zapłaconego za granicą.
Przy jednym funduszu to kilkanaście minut raz w roku. Przy trzech funduszach i rachunku, na którym coś się działo, potrafi to zająć wieczór.
Jest jeszcze jeden, najprostszy sposób, który niektórym mocno się nie spodoba. Całą tę komplikację da się ominąć wybierając ETF akumulujący czyli taki, który dywidendy reinwestuje, a nie wypłaca.
A gdy potrzebujesz pieniędzy, sprzedajesz część jednostek. Sprzedaż polski makler ujmie już w PIT-8C, z gotowymi kwotami, które tylko przepisujesz do zeznania.
Dla ciekawskich – jak ominąć pierwszą bramkę i kiedy to ma sens?Jak ominąć pierwszą bramkę i kiedy to ma sens?
Wszystko powyżej dotyczy funduszy, które naprawdę kupują akcje (ETF-y z replikacją fizyczną). Są jednak i takie, które ich nie kupują.
Fundusz syntetyczny zamiast kupować akcje zawiera z dużą instytucją finansową umowę, zwaną swapem. Druga strona zobowiązuje się wypłacić mu dokładnie taki wynik, jaki osiągnął indeks (portfel akcji) razem z dywidendami. Fundusz trzyma w portfelu koszyk zabezpieczający (np. obligacje), ale formalnie żadnej amerykańskiej akcji nie ma.
Co się dzieje z dywidendami?
Niektóre swapy na tzw. indeksy kwalifikowane mogą być z tego podatku zwolnione. Amerykański przepis stawia siedem warunków m.in. w indeksie musi być co najmniej 25 spółek, wyłącznie pozycje długie, żadna amerykańska spółka powyżej 15% indeksu, pięć największych nie więcej niż 40%, z góry opisane zasady rebalansowania i notowane kontrakty terminowe albo opcje na ten indeks.
Siódmy warunek jest tym, który nas interesuje:
Stopa dywidendy indeksu z amerykańskich spółek w poprzednim roku nie może przekraczać 1,5 raza stopy dywidendy S&P 500.
Policzmy. S&P 500 wypłaca dziś 1,05%, więc próg wynosi około 1,6%. A indeks dywidendowy dobiera amerykańskie spółki właśnie dlatego, iż płacą dużo. Dlatego nie liczyłbym na to, iż ETF dywidendowy nawet, jeżeli będzie syntetyczny będzie otrzymywał dywidendy bez podatku u źródła. Większa szansa jest dla szerokich indeksów np. na S&P500.
Jak to można sprawdzić?
- Sprawdźcie, jaki indeks naśladuje ETF
- Wejdźcie na stronę dostawcy i poszukajcie czy indeks spełnia warunki
Niestety dostawcy nie powiedzą tego wprost. Zastrzegają się, iż i iż decyzję musi podjąć korzystający z indeksu.
Ile można zaoszczędzić na syntetycznym funduszu ETF?
Przy obecnej stopie dywidendy S&P 500, czyli 1,05%, te 15% to około 16 punktów bazowych rocznie, czyli 160 zł z każdych stu tysięcy. Historycznie, gdy amerykańskie spółki wypłacały więcej, przewaga sięgała 25-30 punktów bazowych.
Pojawia się więc pytanie, czy oszczędności tego rzędu mają sens? Szczególnie, jeżeli weźmiemy pod uwagę 3 ryzyka.
Po pierwsze, opłaty.
Różnice w opłatach pomiędzy funduszami mogą sięgać więcej niż 0,16%. Mogą więc zlikwidować „oszczędności podatkowe”.
Po drugie, ryzyko.
Partner swapa może nie wywiązać się z umowy. Dodatkowo, gdy zaglądasz do portfela tego ETF-a zobaczysz umowę lub koszyk zabezpieczający, które mają kilka wspólnego ze spółkami w które chcesz zainwestować.
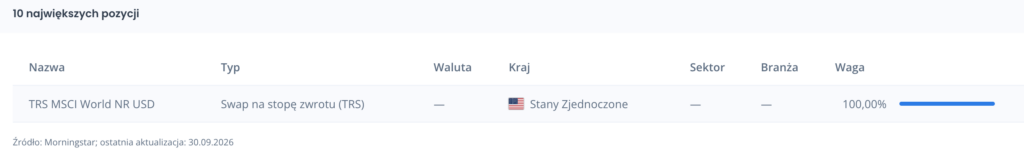
Po trzecie, zmiany w prawie podatkowym. Brak podatku od umów swapowych to jest wyjątek w amerykańskim prawie podatkowym. A wiadomo co się dzieje z takimi wyjątkami, gdy budżet potrzebuje pieniędzy.
Czy zatem można przyjąć, iż fundusze syntetyczne omijają bramkę 1 – podatek od źródła ? Tylko w niektórych przypadkach i dot. to raczej ETF-ów na szeroki rynek, a nie dywidendowych.
Czy da się ominąć inne bramki (podatki od dywidend)?
Jak widziałeś pierwszej raczej nie. Poza wyjątkowymi przypadkami.
Drugą (podatek od dywidend wypłacanych przez fundusz) – TAK, o ile wybierzesz fundusz ETF irlandzki albo luksemburski zamiast niemieckiego.
Trzecia (polski podatek od dywidend) jest również do ominięcia, gdy wykorzystasz specjalne rachunki: IKE (Indywidualne Konto Emerytalne)/IKZE (Indywidulne Konto Zabezpieczenia Emerytalnego)/OKI (Osobiste Konto Emerytalne).
Na kontach IKE/IKZE polski podatek od dywidend nie jest pobierany. Z jednym małym wyjątkiem.
Jeśli na tych kontach masz akcje/ ETF-y emitowane przez polskich emitentów lub z krajów, które nie pobierają podatku u źródła (druga bramka) to dostaniesz na rachunek całą dywidendę. Nie będziesz musiał się z niej rozliczać w Picie.
Chyba, iż zlikwidujesz rachunek i nie spełnisz warunków (wypłata przed 60 (IKE) lub 65 (IKZE) rokiem życia lub brak wpłat przez 5 lat). Wtedy dywidendy wejdą do rozliczenia podatku od całego rachunku.
Dla IKE oznacza to podatek od zysków 19% (zysk liczony jako wypłata minus wpłaty). Czyli jest to jedyna sytuacja, gdy straty z inwestycji można skumulować z dywidendami.
Dla IKZE wypłata jest doliczana do standardowego PIT-u, co oznacza, iż płacisz wg skali podatkowej 12 lub 32%. Dywidenda powiększy więc Twój dochód np. z pracy.
Porównanie wypłaty dywidendy na rachunkach IKE/IKZE i zwykłym
| Bramka 1 – podatek u źródła w USA | −15,00 | −15,00 |
| Bramka 2 – wypłata z ETF-u irlandzkiego | 0,00 | 0,00 |
| Bramka 3 – polski podatek 19% | −16,15 | 0,00 |
| Zostaje | 68,85 | 85,00 |
Różnica: 16,15 dolara na każde sto dolarów dywidendy. Łączne obciążenie spada z 31% do 15%.
Dwa zastrzeżenia:
Na IKZE podatek jeszcze wróci. Na IKE wypłata po sześćdziesiątce jest wolna od podatku, więc te 85 dolarów zostaje w Twojej kieszeni. Na IKZE przy wypłacie po 65-tym roku życia i spełnieniu warunków pobierane jest 10% zryczałtowanego podatku, czyli zostaje 76,50. W zamian, wpłatę na IKZE odliczasz od dochodu już w roku wpłaty.
Ale uwaga. Wpływ dywidendy to nie jest wpłata, którą możesz odliczyć od dochodu.
Jeśli kupisz ETF, który pobiera podatek u źródła np. zarejestrowany w Niemczech, to on pobierze ten podatek choćby jeśli, gdy go masz na IKE/IKZE. Taki ETF zwyczajnie nie wie, na jakim rachunku go masz.
A co z OKI (Osobistym Kontem Inwestycyjnym)?
Na OKI również nie jest pobierany podatek od dywidend. Co więcej, korzystając z funduszy ETF, które wypłacają dywidendy, będzie można w naturalny sposób obniżyć podatek OKI (od aktywów). Ale o tym w kolejnej części, bo najpierw potrzebujemy wstępu, czym jest OKI, a później dokładniejszego rozpisania możliwych strategii podatkowych
Najważniejsze w skrócie
- Dywidenda przechodzi przez trzy bramki (podatki), zanim do Ciebie dotrze: podatek u źródła w siedzibie spółki, podatek u źródła przy wypłacie z funduszu ETF i polski podatek dywidendowy 19%.
- Podatku z pierwszej bramki nie odliczysz, bo zapłacił go Twój ETF, a nie Ty. Dla spółek amerykańskich to zwykle 15% (zależy to m.in. od umów między USA a krajem rejestracji funduszu)
- Druga bramka zwykle wynosi zero (oprócz funduszy niemieckich). Sprawdzaj, czy Twój fundusz ETF jest zarejestrowany w Irlandii lub Luksemburgu – patrz pierwsze dwie litery kodu ISIN (IE lub LU).
- Trzecią bramkę czyli polski podatek od dywidend możesz ominąć na rachunkach IKE/IKZE/OKI. Sprawdź szczegóły!
- Od dywidendy z zagranicznego ETF-a polski broker zwykle nie pobiera podatku. Rozliczasz go sam w PIT-38.
- Nie zależy Ci na wypłatach dywidend? Wybieraj fundusze rejestrowane w Irlandii, które akumulują czyli reinwestują dywidendy. Będzie to powiększać Twój kapitał i … pozwoli zaoszczędzić czas na rozliczeniach podatkowych.
Kluczowe w optymalizowaniu podatków inwestycyjnych jest:
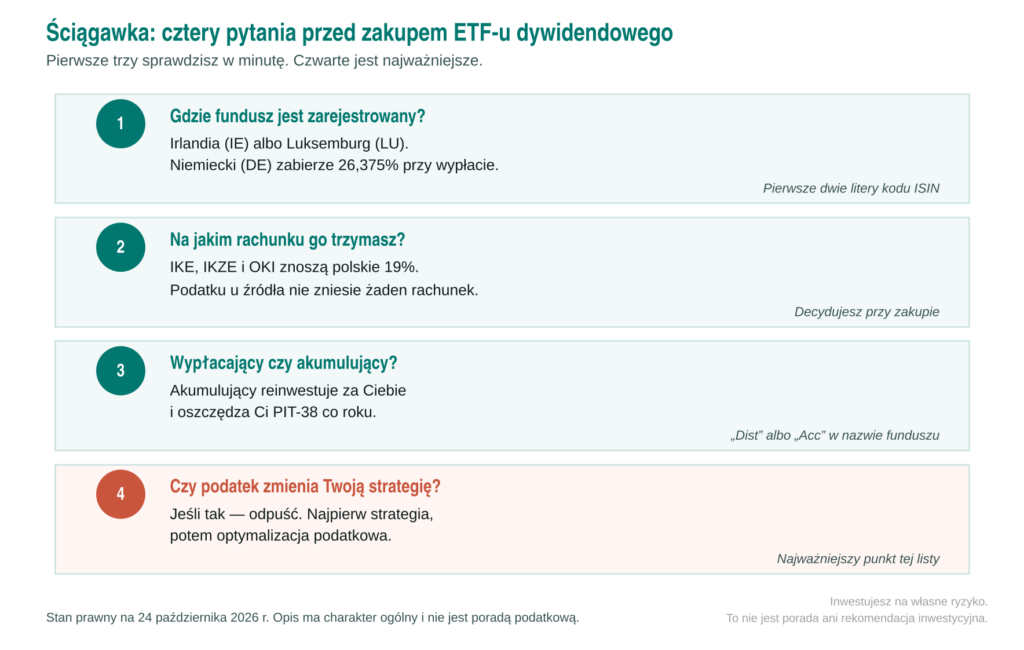
Podatki nie mogą być ważniejszym kryterium niż Twoja strategia inwestycyjna.
Czyli nie kupuj funduszu ETF tylko dlatego, iż płaci niższe podatki.
- Wybierz rodzinę funduszy, które spełniają Twoją strategię np. fundusz globalny na świat, który wypłaca dywidendę.
- Z tej grupy funduszy sprawdzaj: kraj rejestracji, czy replikuje indeks kwalifikowany, jakie pobiera opłaty.
- Zdecyduj na jaki rachunek go kupujesz. O ile ten rachunek spełnia warunki Twojej strategii np. możliwość wcześniejszych wypłat.
Zdarzyło Ci się robić odwrotnie?
Wybrać fundusz ETF, bo jest tani i jest optymalny podatkowo? choćby jeżeli nie spełnia Twoich założeń strategii?
A może strategię dostosował*ś do takiego wyboru?
Masz pytania? Zadaj je na grupie czytelników blogów bossy – Porozmawiajmy o pieniądzach
Zasady opodatkowania, które opisuję w tekście, mają charakter ogólny. Sposób opodatkowania zależy od Twojej indywidualnej sytuacji i może ulec zmianie w przyszłości. Nie jestem doradcą podatkowym i mimo tego, iż dołożyłem należytej staranności, mogę się mylić. Dane zbierałem 24.10.2026 r.
Źródła:
- Stawki podatku u źródła dla funduszy irlandzkich według kraju spółki oraz tryb odzyskiwania nadpłaty: KPMG Ireland, Withholding Tax Study — Irish regulated investment funds, kpmg.com.
- Brak brytyjskiego podatku u źródła od dywidend wypłacanych nierezydentom: UK Property Accountants, Key UK dividend tax changes for non-UK resident shareholders. Wyjątkiem są wypłaty z brytyjskich REIT-ów (PID), od których pobierane jest 20% — Landsec, UK REIT regime and dividends.
- Stawka 15% dla irlandzkiego funduszu od dywidend amerykańskich: Banker on Wheels, How to reduce ETF withholding tax oraz finpension, Taxing dividends in Switzerland.
- Mechanizm trzech poziomów opodatkowania oraz szacunek efektywnej stawki dla indeksu rynków rozwiniętych: M. Samołyk, Stawki podatku od dywidend z zagranicznych akcji i funduszy ETF, Inwestomat.eu.
- Zwolnienie swapów na indeksy kwalifikowane z amerykańskiego podatku u źródła (sekcja 871(m) amerykańskiego prawa podatkowego) oraz szacunki przewagi funduszy syntetycznych: Invesco, Synthetic replication may offer a structural advantage.
- Stopa dywidendy S&P 500: multpl.com.