 9 godzin temu
Jak inwestować dywidendowo, a jednocześnie:
- nie spędzać godzin nad wybieraniem spółek dywidendowych (najprostszy filtr “kup spółki z najwyższą stopą dywidendy nie działa – patrz cz. 4)
- reinwestować dywidendy automatycznie (bez straty czasu i bez płacenia podatku po drodze)
- nie pomijać dobrych jakościowo spółek technologicznych
- inwestować globalnie
Czyli inwestować dywidendowo i oszczędnie?
Na rynku finansowym jest takie powiedzenie. Masz jakiś pomysł inwestycyjny? Jest na to ETF.
I właśnie w tej części przyjrzymy się inwestowaniu dywidendowemu przez ETF-y czyli jak można kupić całe portfele spółek dywidendowych.
Przypomnę, ze to już 5 część serii “Inwestowanie dywidendowe w praktyce – za i przeciw.” Poprzednie to:
- Dywidenda – instrukcja obsługi
- Dlaczego nie lubię inwestować w spółki dywidendowe
- Dlaczego można polubić dywidendy
- Inwestowanie dywidendowe – hit czy kit
Co to adekwatnie znaczy „inwestować dywidendowo”?
W poprzednich częściach pokazałem, iż inwestowanie dywidendowe niejedno ma imię. Wyznawców dywidend podzieliłbym na dwie grupy:
Show me the money czyli lubię jak spółka wypłaca mi gotówkę.
Szukacie spółek, które wypłacają najwięcej, bo celem jest strumień pieniędzy wpływających na Wasz rachunek. Dywidenda jest tutaj produktem, po który przyszliście.
Dywidenda to znak jakości.
Na samej gotówce Wam nie zależy, możecie ją choćby od razu reinwestować. Rozumujecie raczej: skoro spółka od dwudziestu lat co roku wypłaca i co roku tę wypłatę podnosi, to znaczy, iż ma z czego. Że naprawdę zarabia. Dywidenda nie jest celem, tylko sposobem na odsianie firm, które jedynie dobrze wyglądają.
Te dwa podejścia mogą prowadzić do … 3 różnych portfeli.
Trzy rodziny ETF-ów dywidendowych
Co się stanie gdy w wyszukiwarce ETF wpiszecie słowo dywidenda? Wyskoczy 149 ETF-ów UCITS (czyli dla europejskich inwestorów). jeżeli dodacie filtr globalne (czyli które inwestują w cały świat) zostanie 39 (stan na 20.10.2026).
Okazuje się, iż pomimo tego, ze mają w nazwie słowo „dywidenda” mogą kupować inne spółki.
Wyjaśnię to na przykładzie.
Wyobraź sobie, iż masz mieszkanie na wynajem i trzech chętnych. Jeden proponuje, iż zapłaci najwyższy czynsz. Drugi mieszkał pod poprzednim adresem dwanaście lat i nigdy nie spóźnił się z zapłatą. Trzeci oferuje czynsz przeciętny, ale ma stałą pracę, żadnych kredytów i zarabia więcej niż pozostali.
Którego wybierzesz?
Każdy z nich jest „dobrym najemcą” według innego kryterium.
Fundusze dywidendowe wybierają spółki dokładnie w ten sposób, zadając jedno z trzech pytań.
Wysokie dywidendy (ang. high dividend yield) – Ile płacisz dzisiaj?
Fundusz bierze spółki o najwyższej stopie dywidendy i często waży jej udział w portfelu właśnie według niej. To jest najemca z najwyższym czynszem.
Arystokraci (dividend aristocrats, czasem dividend growers) – Od ilu lat płacisz nieprzerwanie?
Fundusz nie interesuje wysokość wypłaty za ostatni rok, tylko jej ciągłość i ew. wzrost. Dywidenda rosnąca albo stabilna od co najmniej dziesięciu lat. To jak najemca z dwunastoletnią historią bez spóźnień.
Jakość (quality dividend) – Czy masz z czego płacić?
Fundusz patrzy na rentowność, zadłużenie i stabilność zysków, a wysokość bieżącej wypłaty jest dla niego sprawą drugorzędną. To jak najemca ze stałą pracą i bez kredytów.
Spójrzmy na przykładowe ETF-y z tych rodzin dywidendowych. Dla porównania dodaję zwykły ETF na cały świat.
| Fundusz | Vanguard FTSE All-World | Vanguard FTSE All-World High Dividend Yield | iShares MSCI World Quality Dividend Advanced | State Street SPDR S&P Global Dividend Aristocrats |
| ISIN | IE00B3RBWM25 | IE00B8GKDB10 | IE00BYYHSQ67 | IE00B9CQXS71 |
| Opłata roczna (TER) | 0,14% | 0,29% | 0,38% | 0,45% |
| Spółek w portfelu | 3755 | 2352 | 190 | 91 |
| stopa dywidendy (prognoza na 2026) | 1,29% | 2,50% | 2,08% | 3,87% |
| Rynki | rozwinięte i wschodzące | rozwinięte i wschodzące | tylko rozwinięte | rozwinięte i wschodzące |
Wszystkie cztery to fundusze irlandzkie, w wersji dystrybuującej. Dane: extraETF, odczyt z 14 października 2026 r.
Uwaga, to nie jest lista zakupów. Te cztery fundusze wybrałem wyłącznie po to, żeby pokazać, czym różnią się od siebie rodziny funduszy dywidendowych. Każdy z nich ma w swojej grupie kilku konkurentów o zbliżonej konstrukcji. Nie polecam żadnego z nich i nie twierdzę, iż są najlepsze w swoich kategoriach. To poglądowe spojrzenie, a nie rekomendacja.
Pierwsze, co się rzuca w oczy oszczędnym inwestorom to koszty. Fundusz, który stosuje najostrzejsze kryteria, ma największe koszty.
Nie robiłbym jednak z tego najważniejsze kryterium. Te różnice wynikają głównie z tego, ile kosztuje sam indeks i jak często trzeba portfel przebudowywać. Im bardziej wyszukane kryterium, tym drożej.
Przy 100 tys. zł inwestycji różnica między najdroższym i najtańszym to 300 zł rocznie – mniej niż jedna nieprzemyślana transakcja. Dużo ważniejsze przy takich różnicach jest to co mają w portfelu.
Co mają w portfelu fundusze dywidendowe?
Spójrzmy do portfeli tych funduszy.
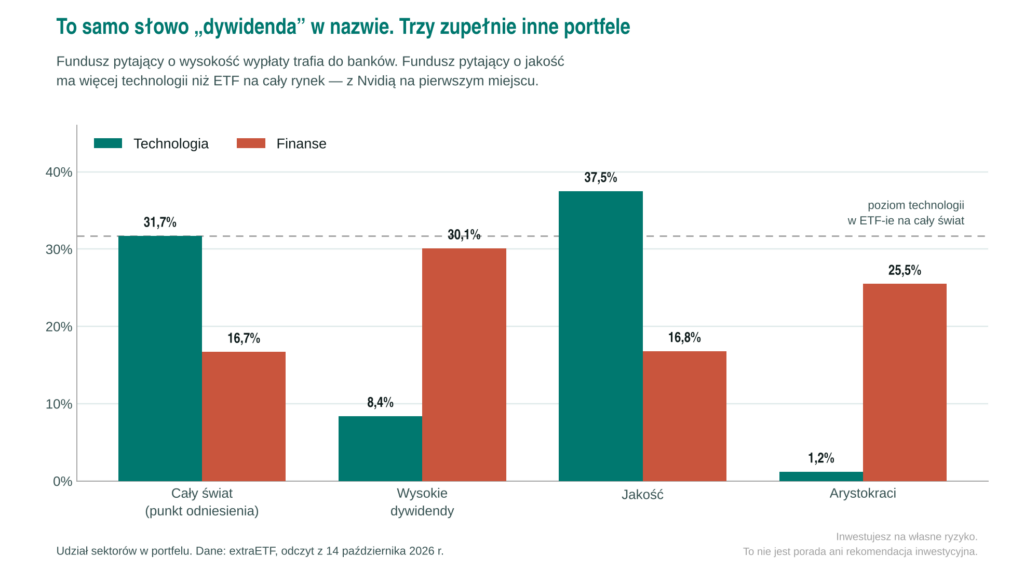
| Technologia | 31,7% | 8,4% | 37,5% | 1,2% |
| Finanse | 16,7% | 30,1% | 16,8% | 25,5% |
| Udział 10 największych pozycji | 23,8% | 11,4% | 26,8% | 17,4% |
| Największa pozycja | Nvidia | JPMorgan | Nvidia | Highwoods Properties |
To samo hasło: inwestowanie dywidendowe, a zupełnie inny skład portfeli.
Na pytanie o wysokość dywidendy najlepiej odpowiadają: banki. W funduszu wysokodywidendowym finanse to prawie jedna trzecia portfela, a technologia to jedynie 8%. Banki i ubezpieczyciele wypłacają po prostu najwięcej. Zarządzający nie musi decydować, robi to za niego kryterium (jak zbudowany jest indeks).
Arystokraci to już zupełnie inny świat. 1,2% technologii. Największą pozycją jest fundusz nieruchomości, o którym większość z Was pewnie nigdy nie słyszała. Nie tylko Wokulski przekonał się, iż do arystokracji nie jest łatwo się dostać.
Największa niespodzianka to fundusz jakościowy. Ma więcej sektora tech niż ETF na cały rynek!
 w co inwestują różne fundusze dywidendowe?
Wielka siódemka w funduszu dywidendowym
To brzmi jak pomyłka, dlatego sprawdziłem największe pozycje w portfelu tego funduszu:
| 1 | Nvidia | 3,80% |
| 2 | Apple | 3,23% |
| 3 | Microsoft | 3,23% |
| 4 | Applied Materials | 2,84% |
| 5 | Merck | 2,82% |
| 6 | SAP | 2,41% |
| 7 | Cisco | 2,24% |
| 8 | Novartis | 2,11% |
| 9 | Home Depot | 2,10% |
| 10 | Verizon | 2,04% |
źródło: karta funduszu iShares MSCI World Quality Dividend Advanced, skład na 30 września 2026 r. Drobne różnice wobec tabeli wyżej biorą się z innej daty odczytu.
Trzy pierwsze miejsca w funduszu dywidendowym zajmują Nvidia, Apple i Microsoft. Razem to ponad 10% portfela.
Jak to możliwe, skoro w czwartej części pisałem, iż fundusze dywidendowe nie mają w portfelu Wielkiej Siódemki. Odpowiedź jest prosta: pięć z siedmiu spółek wielkiej siódemki wypłaca dywidendę.
| Microsoft | tak | 0,68% |
| Apple | tak | 0,31% |
| Meta | tak | 0,30% |
| Alphabet | tak | 0,25% |
| Nvidia | tak | 0,24% |
| Amazon | nie | – |
| Tesla | nie | – |
Stan na październik 2026 r. Apple płaci od 2012 roku, Nvidia od 2012, Microsoft od 2003. Meta i Alphabet zaczęły dopiero w 2024 roku.
Zwróćcie uwagę na prawą kolumnę. Żadna z nich nie płaci choćby jednego procenta. I to jest właśnie sedno.
Fundusz, który pyta spółkę „ile płacisz dywidendy dzisiaj”, odrzuci Mag7 bez wahania. Jedna trzecia procenta nie ma najmniejszych szans w rankingu, w którym liczy się wysokość wypłaty. Ale fundusz, który pyta „czy stać Cię będzie na dywidendę w przyszłości”, patrzy na coś zupełnie innego: na rentowność, zadłużenie i stabilność zysków. A pod tym względem Microsoft czy Nvidia biją większość spółek na głowę.
Ta sama spółka, dwa fundusze z tym samym słowem „dywidenda” w nazwie, dwa różne wybory. Dlatego podkreślam to jeszcze raz:
nazwa funduszu nie mówi prawie nic. Najważniejsze są kryteria wyboru spółek.
Liczba spółek w portfelu czyli dywersyfikacja?
Jak patrzycie na liczbę spółek w portfelu to naturalna wydaje się teza: im większa liczba spółek tym większa dywersyfikacja.
Otóż niekoniecznie.
Fundusz z 91 spółkami ma w dziesięciu największych pozycjach 17,4% portfela. Fundusz z 3755 spółkami – 23,8%. Czterdzieści razy więcej spółek, a mimo to większa koncentracja.
Liczba spółek przestaje mieć znaczenie zaskakująco szybko. Przy kilkudziesięciu pozycjach ryzyko pojedynczej firmy jest już w zasadzie rozproszone, a każda kolejna setka kilka zmienia. To kwestia malejących korzyści, jak z dokładaniem kolejnych warzyw do zupy – dziesiąte nie zmieni smaku tak jak drugie.
Patrzcie więc nie na liczbę, tylko na trzy inne rzeczy. Ile ważą największe pozycje, ile waży największa branża i ile waży największy kraj. To tam jest ukryte ryzyko koncentracji.
To jak ze sklepem. Można mieć na półkach trzy tysiące produktów i być uzależnionym od jednego dostawcy. Liczba produktów nic wtedy nie mówi, liczy się to, ilu jest dostawców.
Koncentracja na rynku amerykańskim
O koncentracji i rekordowo wysokim udziale amerykańskich spółek wylano morze … pikseli na monitorach. Spójrzmy, jak traktują rynek amerykański ETF-y dywidendowe.
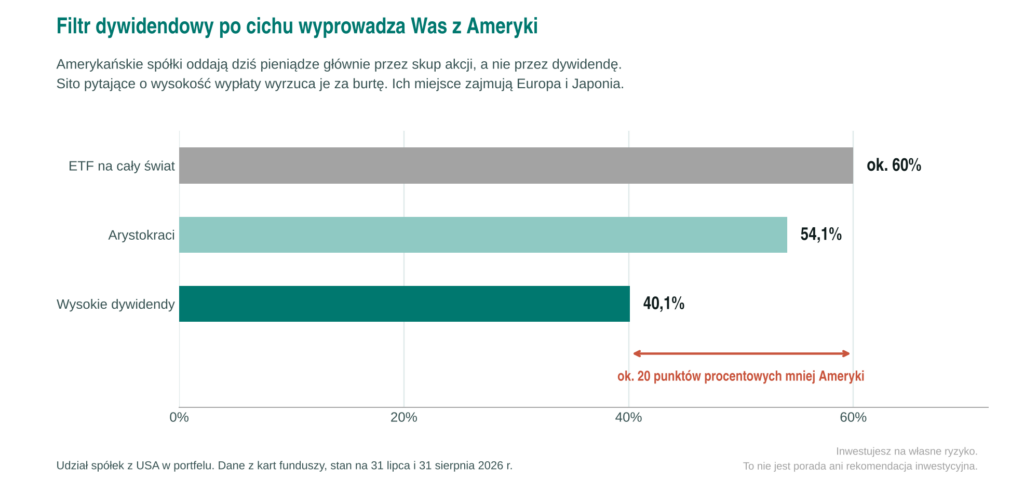
W Vanguard FTSE All-World, czyli w funduszu „na cały świat”, Stany to ok. 60% portfela. Tyle właśnie waży dziś amerykańska giełda w wartości wszystkich giełd świata. Fundusz na cały świat kupuje każdy rynek proporcjonalnie do jego wielkości.
W funduszach dywidendowych ten udział jest wyraźnie niższy – i spada tym mocniej, im ostrzej fundusz poluje na wysoką wypłatę:
| Cały świat | ok. 60% |
| Arystokraci | 54,1% |
| Wysokie dywidendy | 40,1% |
Dane z kart funduszy, stan na 31 lipca i 31 sierpnia 2026 r.
Około 20 punktów procentowych różnicy między ETF-em na świat i skupiającym się na wysokich dywidendach. Dlaczego?
Pisałem o tym we wcześniejszych częściach. Amerykańskie spółki oddają dziś akcjonariuszom pieniądze głównie przez skup akcji, a nie przez dywidendę. Dlatego po pytaniu o wysokość dywidendy wylatują za burtę. Ich miejsce zajmują firmy z Europy i Japonii. W funduszu wysokodywidendowym sama Japonia to 9,4%, a Wielka Brytania 7,0%.
I to jest, moim zdaniem, ważna różnica pomiędzy inwestowaniem bez filtru dywidendowego i z filtrem. Mniej Ameryki samo w sobie nie jest ani dobre, ani złe. Przez ostatnią dekadę amerykańska giełda rosła szybciej niż reszta świata. Dlatego dużą część różnic w wynikach, które zobaczycie za chwilę w tabeli, tłumaczy udział spółek amerykańskich.
Kupując globalny ETF dywidendowy, podejmujecie więc przy okazji decyzję: przesuwam portfel z Ameryki w stronę Europy i Japonii. Może to być dokładnie to, czego chcecie. Warto tylko wiedzieć, iż się to robi.
 Udział rynku USA w funduszach dywidendowych
Stopy zwrotu i ryzyko w ETF-ach dywidendowych
Spójrzmy, jakie wyniki osiągnęły fundusze dywidendowe w porównaniu do ETF-u na cały świat.
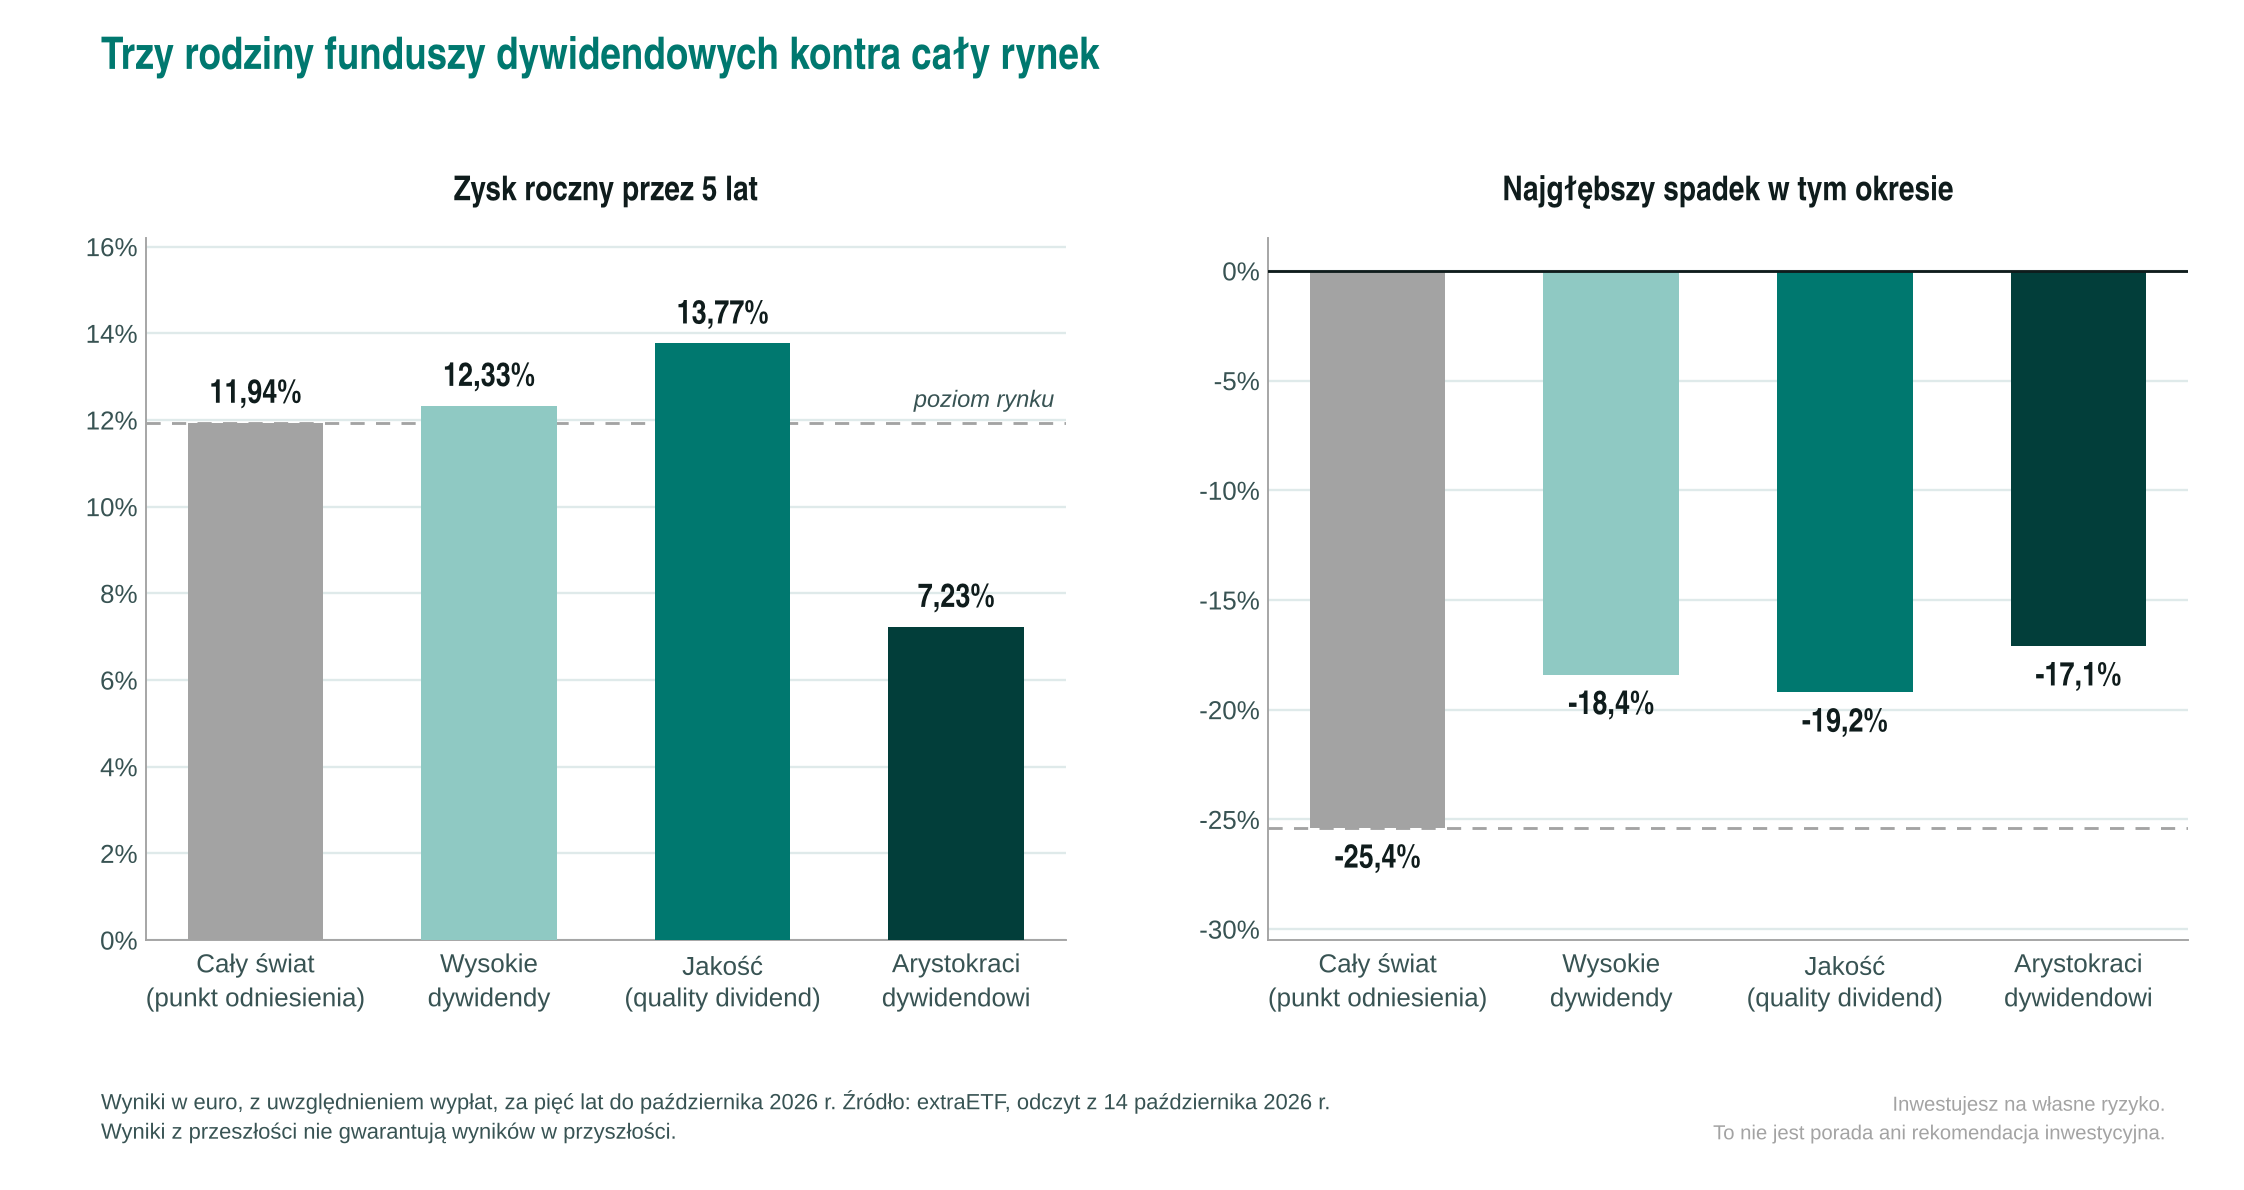
| Zysk rocznie | 11,94% | 12,33% | 13,77% | 7,23% |
| Wahania kursu (roczne odchylenie standardowe) | 12,71% | 10,56% | 11,25% | 10,67% |
| Najgłębszy spadek (strata od szczytu do dołka) | −25,4% | −18,4% | −19,2% | −17,1% |
Wszystkie wyniki w euro, z uwzględnieniem wypłaconych dywidend, za pięć lat do października 2026 r. Dane: extraETF.
 3 rodziny funduszy dywidendowych – stopy zwrotu i obsunięcia
Uważni czytelnicy poprzednich części zakrzykną: “tu Cię mamy”. Wtedy pokazywałeś, iż inwestowanie dywidendowe nie daje dodatkowych stóp zwrotu. A tu proszę. 2 z 3 etf-ów dywidendowych daje wyższe stopy zwrotu, dodatkowo przy niższej zmienności i obsunięciach czyli w uproszczeniu przy niższym ryzyku.
Już tłumaczę.
Po pierwsze spójrzmy na fundusz dywidendowych arystokratów. Ma gorsze wyniki niż “cały świat”. Ten fundusz jest najbardziej klasycznym funduszem dywidendowym i to o funduszach z tej rodziny ostatnio pisałem.
Po drugie. Zanim przyznacie palmę pierwszeństwa funduszowi jakościowemu, zwróćcie uwagę, iż jako jedyny nie inwestuje w spółki z rynków wschodzących. A te rynki w ostatnich 5 latach bardziej “niedomagały” niż rozwinięte. Indeks MSCI World (rozwinięte) zyskał w tym czasie 76,1%, a MSCI Emerging Markets tylko 46,2%.
Po trzecie – czas porównań. Tabela pokazuje ostatnie 5 lat. Gdy weźmiemy dłuższy okres wyniki mogą wyjść dokładnie odwrotne.
Mateusz Samołyk z bloga Inwestomat policzył to samo na indeksach MSCI za dwadzieścia lat, od 2003 do 2022 roku. Wyszła mu dokładnie odwrotna kolejność: wśród rynków rozwiniętych najlepiej wypadł indeks spółek podnoszących dywidendę od co najmniej dziesięciu lat, czyli odpowiednik naszych arystokratów. Najgorzej, indeks spółek o najwyższej dywidendzie.
Mamy więc powód do gorących dyskusji pomiędzy zwolennikami i przeciwnikami dywidend. Każdy znajdzie swoje statystyki.
A co adekwatnie mówi moja tabela za ostatnie pięć lat? Tyle, iż w tym okresie najgorzej wypadli arystokraci, a najlepiej fundusz z filtrem jakości. Ranking za 20 lat u Mateusza Samołyka mówi dokładnie odwrotnie. Skąd ta różnica? Moje pięć lat zawiera bessę 2022 roku, w której spółki wartościowe radziły sobie wyjątkowo dobrze. Ranking Mateusza zaczyna się tuż po pęknięciu bańki internetowej. Każdy taki ranking mówi Wam przede wszystkim o tym, jakie lata objął – i to warto zapamiętać.
Co będzie dalej?
Nikt nie wie. Ale warto zauważyć jedną rzecz, która nie zależy od wybranego okienka: stopa wypłaty dywidendy dla całego S&P 500 spada od czterdziestu lat i wynosi dziś 1,05%. Dywidendy przegrywają ze skupami akcji – pisałem o tym w drugiej części. Pokażę to na wykresie w ostatniej części.
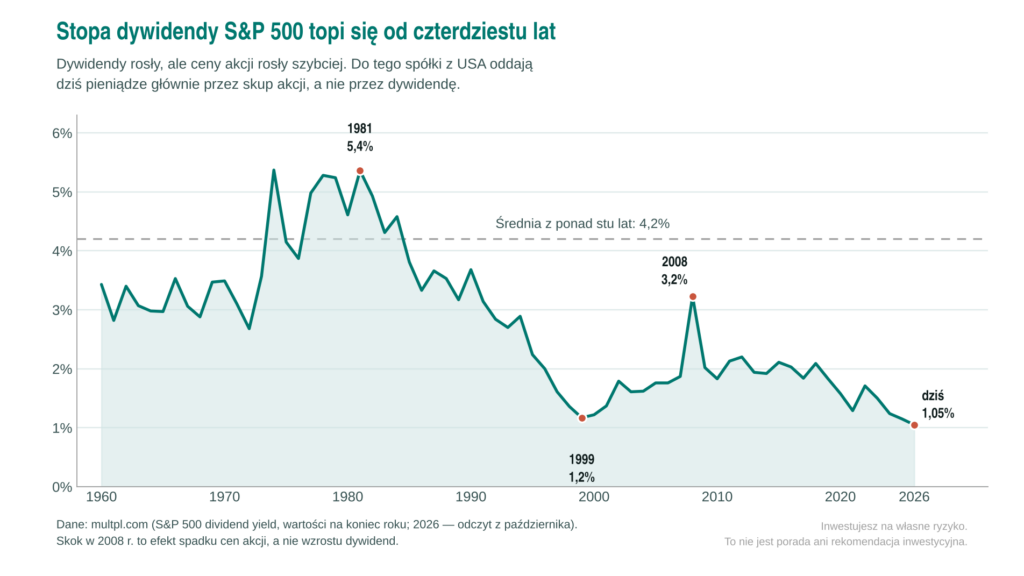 stopa dywidendy spółek z S&P500
ETF dystrybuujący czy akumulujący
W przypadku ETF-ów dywidendowych jedno z najważniejszych rozróżnień to czy wypłaca dywidendę (dystrybuujący) czy ją reinwestuje (akumulujący). I tę decyzję musimy podjąć przed kupnem, bo później zmiana będzie nas kosztować ew. podatek i prowizje. Będziemy musieli sprzedać jeden ETF, żeby kupić inny.
Fundusz dystrybuujący (w nazwie ma zwykle „Dist” albo „Distributing”) przelewa otrzymane dywidendy na Wasz rachunek, zwykle co kwartał. Dostajecie gotówkę i sami decydujecie, co z nią zrobić.
Fundusz akumulujący („Acc”) nie wypłaca nic. Otrzymane dywidendy sam reinwestuje w te same spółki, a Wy widzicie to wyłącznie jako wyższą cenę jednostki.
Dla kogoś, kto dopiero gromadzi kapitał, akumulujący jest rozwiązaniem bliskim ideału. Z bardzo prozaicznego powodu: nie trzeba z dywidendą nic robić. Żadnego przelewu do zagospodarowania, żadnej decyzji co kwartał, żadnej prowizji za dokupienie jednostek za te kilkadziesiąt złotych, które wpłynęły, żadnych podatków do wyliczania. Fundusz robi to za Was.
To jest jak różnica między lokatą na 3 miesiące, którą musicie co kwartał odnawiać, a taką na rok z kapitalizacją kwartalną, gdzie odsetki dopisują się do kapitału same.
Jest jeszcze druga korzyść, podatkowa. W funduszu akumulującym nie musimy rozliczać polskiego podatku od dywidend. Zapłacimy podatek od zysków, dopiero przy sprzedaży ETF-a. Cała dywidenda, która wpłynęła do ETF-u pracuje dla nas. Ile dokładnie to warte i których podatków to nie dotyczy, rozłożę na częsci pierwsze w kolejnym tekście o podatkach. Uprzedzam od razu, żeby nie było rozczarowania: akumulacja nie znosi wszystkich podatków, tylko jeden z trzech.
Kiedy więc ma sens dystrybuujący ETF? Wtedy, gdy ta gotówka jest Wam do czegoś potrzebna. W fazie wypłat, gdy żyjecie z kapitału i chcecie, żeby pieniądze same przychodziły na konto. Albo wtedy, gdy przelew raz na kwartał pozwala Wam trzymać się swojej strategii.
W fazie gromadzenia kapitału, ETF dystrybuujący zamienia Wam część akcji na gotówkę i zmusza do decyzji. Czyli dokładnie te dwie rzeczy, których jako oszczędny inwestor staram się unikać.
Jest jednak jedna sytuacja, w której dystrybuujący może mieć przewagę. Opiszę ją w kolejnym tekście o podatkach, bo dotyczy rachunku OKI, który pojawi się od 2027 roku.
Na co patrzeć przy wyborze ETF-u dywidendowego
Sześć punktów, które sprawdzicie w kartach funduszy albo wyfiltrujecie w skanerach ETF.
- Dystrybuujący czy akumulujący.
Stawiam to na pierwszym miejscu świadomie. Reszta kryteriów dotyczy tego, co fundusz kupuje. To jedno dotyczy tego, co się dzieje z Waszymi pieniędzmi, co kwartał przez najbliższe lata. - O co fundusz pyta spółki.
Nie patrzcie na nazwę, tylko kryterium doboru czyli czy fundusz wybiera spółki, które:
– płacą najwyższe dywidendy,
– płacą najdłużej,
– płacą cokolwiek, ale dają perspektywę, iż będą miały pieniądze w przyszłości – są jakościowe.
To ono decyduje, co naprawdę kupujecie. - Jak bardzo portfel jest skoncentrowany.
Nie liczba spółek, tylko udział dziesięciu największych pozycji, największej branży i największego kraju. - Jakie branże dominują.
W rodzinie Arystokratów udział spółek technologicznych będzie znikomy, w rodzinie ETF-ów jakościowych całkiem duży. Decyduje o tym konstrukcja funduszu, a adekwatnie indeksu, który fundusz naśladuje. Trzeba ją sprawdzić przed kupnem. - Gdzie fundusz jest zarejestrowany.
Dwa pozornie identyczne fundusze na ten sam indeks potrafią różnić się o kilkanaście procent Waszych dywidend, wyłącznie przez kraj rejestracji. To temat na osobny tekst i poświęcam mu całą szóstą część. - Ile kosztuje.
Opłata roczna, czyli TER. Celowo stawiam ją na końcu, bo w tekstach o ETF-ach urosła do rangi, na którą nie zasługuje. Przy wyborze między funduszami z tej samej rodziny może być rozstrzygająca, ale między różnymi rodzinami te ćwierć punktu procentowego ginie przy różnicach w składzie portfela.
W kolejnej części zajmę się tematem bardzo praktycznym, który obok kosztów wywołuje najwięcej emocji. Ale też potrafi przesunąć spore kapitały z jednego funduszu do drugiego. Podatkami.
Wiecie, iż ze 100 dolarów dywidendy od amerykańskiej spółki na Wasz rachunek może trafić 85 USD, a po rozliczeniu polskiego podatku tylko 68,85 USD. Nie 81 USD, jak wynikałoby z samego podatku Belki. Po drodze mogą stać jeszcze dwie bramki, na których myto pobiera fiskus. Na szczęście, da się je ominąć wyborem funduszu i rachunku. Tak, żeby z tych 100 USD dywidendy ok. 85 USD poszło na inwestycje. A czasem choćby więcej.
Opiszę też dlaczego dywidendowy internet wybuchł z radości, po ogłoszeniu, iż od 2027 roku podatek od dywidend zniknie. Przynajmniej na jednym koncie.
Podzielcie się na grupie Rozmowy o pieniądzach, z której rodziny ETF-ów dywidendowych Wy wybieracie?
A może macie jakieś ulubione ETF-y płacące dywidendy?
Źródła:
- Dane funduszy – opłaty, skład, stopy wypłat, wyniki, zmienność i obsunięcia: extraETF, odczyt z 13-14 października 2026 r. Wyniki w euro.
- Skład portfela iShares MSCI World Quality Dividend Advanced na 30 września 2026 r.: karta funduszu.
- Udziały Stanów Zjednoczonych i alokacja krajowa funduszy: karty funduszy, dane na 31 lipca i 31 sierpnia 2026 r.
- M. Samołyk, Czy fundusze dywidendowe są lepsze od zwykłych?, Inwestomat.eu – porównanie indeksów MSCI za lata 2003–2022.