 1 godzina temu
W ostatnich dniach dwa bardzo odmienne indeksy „wyrysowały krzyż śmierci” na wykresach.
28 października zrobił to polski indeks małych spółek sWIG80 – „czarna owca” hossy na GPW w Warszawie z wynikiem YTD na poziomie -0,8%.
We wtorek zrobił to KOSPI, czyli nieoficjalny „indeks AI”, który rośnie YTD o 34%, ale jednocześnie znajduje się w bessie po 38% spadku od szczytu w czerwcu 2026 roku.
Co to jest krzyż śmierci?
To epizod, w którym 50-sesyjna średnia krocząca przebija od góry 200-sesyjną średnią kroczącą.
Nie jestem entuzjastą „wykresowej analizy technicznej”, ale krzyż śmierci można traktować jako coś więcej niż przecięcie się dwóch linii na wykresie.
200-sesyjna średnia pokazuje siłę długoterminowego trendu wzrostowego. 50-sesyjna średnia to wskaźnik formy krótkoterminowego trendu wzrostowego. Przecięcie tych linii oznacza, iż średnia cena z ostatnich 2 i pół miesięcy stała się niższa niż średnia cena z ostatnich 10 miesięcy.
Krzyż śmierci można więc traktować jako oznakę słabości trendu wzrostowego na indeksie lub kursie spółki.
Inwestorzy zwracają uwagę na pojawienie się krzyża śmierci i traktują go jako negatywny sygnał rynkowy, który zapowiada odwrócenie trendu.
Czy słusznie?
Zanim to sprawdzę, zwrócę uwagę na pewien istotny szczegół. Gdy we wtorek na KOSPI pojawił się krzyż śmierci, indeks był już 38% poniżej szczytu. Ta sytuacja pokazuje, iż krzyż śmierci może być sygnałem spóźnionym, który występuje po tym, gdy istotna część ruchu została już wykonana.
Zbadałem, co się dzieje po pojawieniu się krzyża śmierci na kilku indeksach globalnych – S&P 500, Nikkei 225, DAX, Nasdaq 100 i KOSPI – oraz głównych indeksach warszawskiej giełdy – WIG, WIG20, mWIG40 i sWIG80.
Sprawdziłem, co się dzieje po miesiącu, kwartale, pół roku i roku po wystąpieniu krzyża śmierci.
Policzyłem surowe stopy zwrotu. Zestawiłem je także z „przeciętnym zachowaniem indeksu”, by wyeliminować efekt długoterminowych trendów wzrostowych.
Krzyż śmierci jako sygnał rynkowy
Zawartość poniższej tabeli pokazuje, iż w przypadku S&P 500, Nikkei 225, Nasdaq 100 i DAX krzyż śmierci nie sprawdza się jako sygnał sprzedaży.
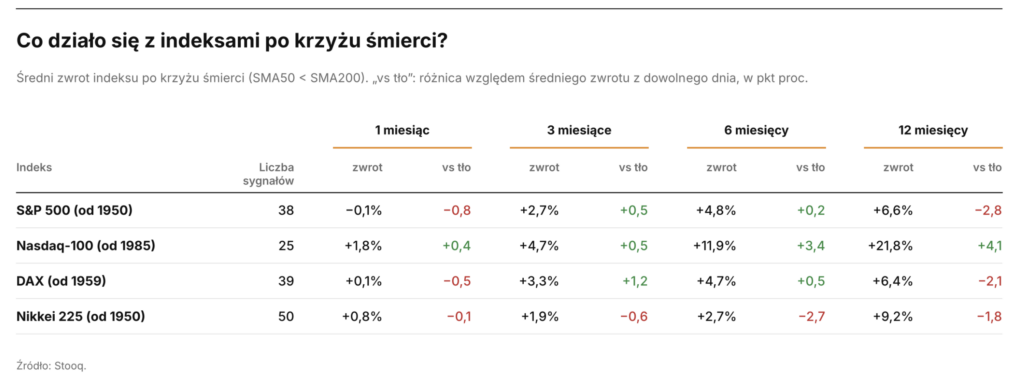
W niemal każdej kombinacji indeksu i horyzontu czasowego – wyjątkiem jest S&P 500 po 1 miesiącu – indeksy rosną po wystąpieniu sygnału. Przeciętna stopa zwrotu po 12 miesiącach wynosi od 6,4% do 21,8%.
Nie można choćby powiedzieć, iż dane wskazują na słabsze od przeciętnego zachowanie indeksów po wystąpieniu krzyża śmierci. W tej kategorii jest remis w zestawieniu 16 kombinacji wykresów i horyzontów czasowych.
Poniższa tabela pokazuje analizę dla krótszego horyzontu czasowego – od 2000 roku – obejmującą wszystkie wymienione wcześniej indeksy.
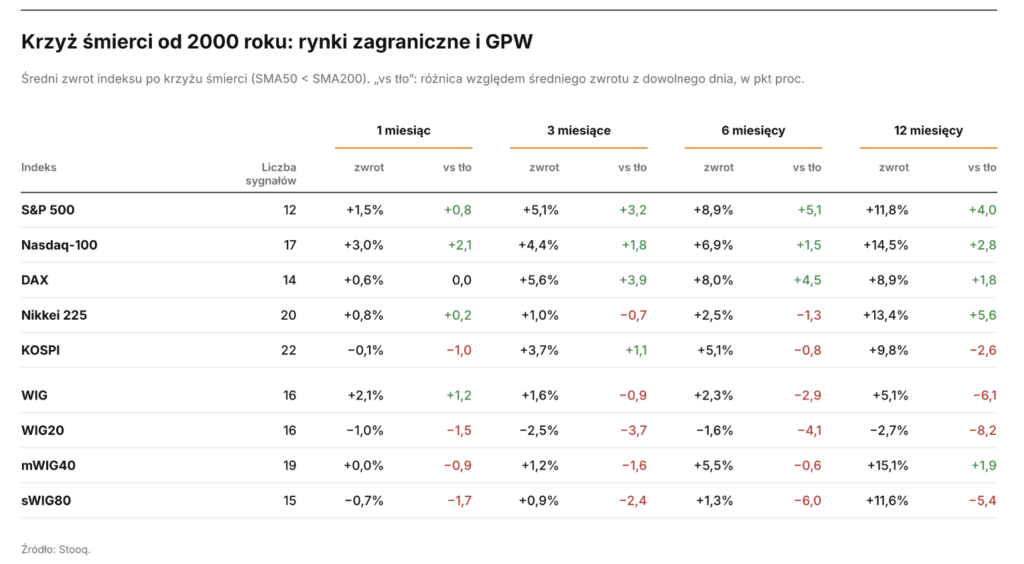
Nie zmienia ona wniosków w odniesieniu do globalnych indeksów. W ich przypadku krzyż śmierci „nie działa” jako sygnał sprzedaży.
Omawiam średnie dla kilkudziesięciu epizodów, dlatego określenie „nie działa” znajduje się w cudzysłowie.
W przypadku S&P 500, Nasdaq 100 i DAX po wystąpieniu krzyża śmierci indeksy spisują się średnio lepiej niż dla „wszystkich pozostałych dni”. Dla tych indeksów krzyż śmierci nie jest więc choćby sygnałem wyników słabszych od historycznych rezultatów.
Sytuacja wygląda inaczej w przypadku polskich indeksów.
WIG20 przeciętnie traci w każdym badanym horyzoncie czasowym po wystąpieniu krzyża śmierci. W każdym horyzoncie spisuje się wyraźnie gorzej niż „po każdym innym dniu” w swojej historii po 2000 roku.
Także sWIG80 w każdym badanym horyzoncie spisuje się przeciętnie gorzej od swojego typowego zachowania. Surowe stopy zwrotu są jednak dodatnie z wyjątkiem miesięcznego horyzontu.
Słaba jakość sygnału
Skąd się biorą różnice pomiędzy indeksami w jakości i sile sygnału inwestycyjnego, który tworzy krzyż śmierci? Nie znam dobrej odpowiedzi na to pytanie.
Analiza obejmuje kilkanaście, najwyżej kilkadziesiąt przypadków dla poszczególnych indeksów. Różnice mogą wynikać z losowości i mieścić się w granicach błędu statystycznego.
Moim zdaniem przedstawione dane wskazują, iż historyczne dane dla 9 polskich i globalnych indeksów nie potwierdzają skuteczności krzyża śmierci jako sygnału sprzedaży. Ilość uwagi, którą inwestorzy poświęcają temu sygnałowi, nie jest adekwatna do jego jakości.