 2 godzin temu
Proszę się nie obawiać. Niniejszy tekst ma tytuł jak z horroru, ale dotyczy popularnego wskaźnika rynkowego, któremu ze względu na jego wygląd na wykresie i negatywną interpretację nadano ponurą nazwę „krzyż śmierci”.
Krzyż śmierci to przecięcie od góry 200-sesyjnej średniej kroczącej przez 50-sesyjną średnią kroczącą. Tak wygląda jego opis wizualny.
W ujęciu liczbowym oznacza, iż średnia cena z ostatnich 50 sesji stała się niższa niż średnia cena z ostatnich 200 sesji.
Krzyż śmierci interpretowany jest jako oznaka słabości trendu wzrostowego i traktowany jako sygnał sprzedaży. Jest popularnym wskaźnikiem, co wynika z faktu, iż jest generowany przez dwie najważniejsze w analizie technicznej średnie kroczące.
Krzyż śmierci jako sygnał sprzedaży
W poprzednim tekście pokazałem, iż dane historyczne dla 9 popularnych polskich i globalnych indeksów wskazują, iż krzyż śmierci nie jest dobrym sygnałem sprzedaży. W przypadku części indeksów nie jest choćby dobrym sygnałem relatywnej słabości rynku.
Postanowiłem sprawdzić, czy podobne wnioski można wyciągnąć w odniesieniu do spółek notowanych na GPW.
Zrobiłem analizę bazy Stooq. Nie obejmuje ona spółek wycofanych z GPW, co jest ograniczeniem badania.
Analiza obejmuje około 350 spółek w okresie po 2000 roku. Odrzuciłem epizody krzyży śmierci na niepłynnych spółkach.
Do badania „załapało się” łącznie ponad 2200 krzyży śmierci. Jego wyniki podsumowuje poniższa tabela.
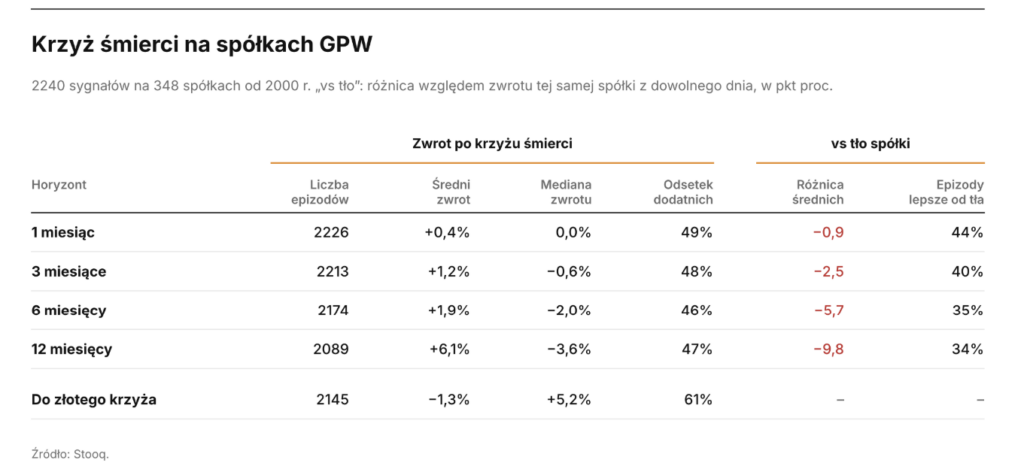
Tak więc także na GPW krzyż śmierci nie jest dobrym sygnałem sprzedaży. W każdym z badanych okresów – miesiąca, kwartału, pół roku i roku – średnia stopa zwrotu jest dodatnia.
Odsetek pozytywnych epizodów waha się od 49% do 46%.
Mediany stóp zwrotu są jednak negatywne, z wyjątkiem miesięcznego okresu, co pokazuje, iż średnie wspierane są przez epizody z wysokimi dodatnimi stopami zwrotu.
Sytuacja wygląda ciekawiej, gdy zestawimy stopy zwrotu po krzyżu śmierci z typowym zachowaniem spółki w czasie jej obecności na GPW.
W każdym z horyzontów badania kurs spółki po wystąpieniu krzyża śmierci spisuje się wyraźnie słabiej niż jego historyczne zachowanie. Dla rocznego horyzontu badania różnica wynosi niemal 10 punktów procentowych.
W przypadku spółek z GPW krzyż śmierci jest wyraźnym i spójnym sygnałem nadchodzącej relatywnej słabości kursu.
Czy efekt jest wystarczająco silny, by uzasadniał sprzedaż akcji? To zależy od strategii inwestycyjnej.
Kiedy odkupić sprzedane akcje?
Sprzedaż akcji po wystąpieniu krzyża śmierci to jedna decyzja. Drugą jest ewentualne odnowienie pozycji.
Sprawdziłem, jak spisywało się proste, mechaniczne podejście: sprzedaż po wystąpieniu krzyża śmierci i kupno po wystąpieniu jego odwrotności, czyli złotego krzyża. To sytuacja, w której 200-sesyjna średnia jest przecinana od dołu przez 50-sesyjną średnią.
Wyniki takiego podejścia pokazuje ostatni wiersz tabeli. Przeciętna stopa zwrotu pomiędzy krzyżem śmierci a złotym krzyżem to -1,3%, ale mediana to 5,2%. Ponad 60% epizodów kończy się zwyżką kursu.
To proste, mechaniczne podejście w 6 na 10 przypadków prowadzi do kupowania akcji po wyższej cenie, niż się sprzedawało.
Istnieje wiele rynkowych sygnałów, na które inwestorzy zwracają baczną uwagę i które wpływają na ich rynkowe nastawienie.
Nie wszystkie z tych sygnałów „wychodzą cało” z prostej analizy danych historycznych.
Czy można to powiedzieć o krzyżu śmierci? Moim zdaniem dane historyczne z GPW wspierają wniosek, iż jest słabym sygnałem sprzedaży, ale niezłym sygnałem relatywnej słabości kursu.