 8 godzin temu
Czy tak zwana „bańka AI” zaczęła już pękać w USA?
Po wyborach, 5 listopada 2026, indeksy amerykańskie zanotowały największy jednodniowy spadek od kwietnia 2025 ( to był wówczas „Dzień wyzwolenia” Trumpa):
- Nasdaq: –5,52% (wszedł w korektę, spadek powyżej 10% od szczytu z 6 października)
- Philadelphia Semiconductor Index (SOX): –12,3% (najgorszy dzień od marca 2020)
- S&P 500: –4,36%
Głównym katalizatorem były wyniki wyborów, w których Demokraci przejęli kontrolę nad Kongresem i wygrali najważniejsze stany. M.in. przejęli najważniejszy dla centrów stan – Texas, a jego nowa gubernator zapowiadała tymczasowe moratorium na nowe centra danych i ograniczenie zachęt podatkowych. Pojawiły się obawy, iż regulacje i lokalny opór spowolnią budowę infrastruktury AI. Na poziomie lokalnym jest to możliwe i raczej pewne.
To nie był nowy, czy zaskakujący problem. Od dawna trwa ta batalia i blokowane są budowy tych centrów przez lokalną ludność i aktywistów. Przyczyniają się one bowiem do wysysania zasobów wody i energii, a także podnoszą ceny nieruchomości. Zresztą choćby te już gotowe mają problemy z zasilaniem, ponieważ brakuje kilkudziesięciu elektrowni jądrowych.
Tak naprawdę to był jedynie ostatni kamyczek w ciągu narastających od kilku tygodni wątpliwości, czy wydatki gigantów na AI generują wystarczające przychody i zwroty. Do tego ciągną się obawy o ich rosnące zadłużenie z tego tytułu. Od miesięcy piszemy o tym zresztą na łamach blogów.
Tu należy wspomnieć, iż dzień przed załamaniem rynek zaskakująco jeszcze rósł po wyborach, choć już znano wyniki i wiedziano o zamiarach zwycięzców. Dlaczego taka reakcja? Ponieważ potentaci, czyli spółki ze Wspaniałej 7 mają już w dużej mierze te centra zaawansowane lub powynajmowane, więc dysponują przewagą.
Podaż feralnego dnia nie była jednak wcale jednorodna, ruchy kapitałów przed i w dniu spadku mówią co nieco o percepcji tych kłopotów przez rynek.
Przed wyborami bardzo mocno fundusze hedgingowe zmniejszały swoje zaangażowanie, prowadząc do spadków na Nasdaq. W tym czasie urosła aktywność inwestorów detalicznych, silnie kupujących akcje. Znacząco zwiększyły się także wpływy do ETFów lewarowanych, których bazą były techy.
W dzień wzrostów po wyborach to fundusze nagle zaczęły kupować, uznając, iż się pomyliły ze sprzedażą wcześniej, za to detal ciężko przestraszony zaczął opróżniać portfele. Jednak dzień potem, feralnego 5. listopada, ruszyła lawina wyprzedaży. Fundusze ponownie uznały swój błąd ze zbyt szybkim odkupowaniem, detaliści wyrzucili największą ilość akcji od czasów Covid, lewarowane ETFy wysypywały akcje na potęgę, a brokerzy zanotowali dawno nie widzianą ilość wezwań do uzupełnienia depozytów. W dużej mierze była to raczej kaskada napędzających się zleceń, w tym stop-lossów, techniczny spadek.
Ostatnie dni to jednak wyraźne „kup dołek”. Choć wg statystyk detaliści wciąż więcej sprzedają, to raczej fundusze rzuciły się do zakupów
Dlaczego mocno ucierpiał wówczas sektor półprzewodników? Przecież już wcześniej kursy od czerwca oddały 1/3 wartości, a oczekiwane C/Z indeksu spadł do ok. 13, czyli najniższego poziomu od 2019 r. (niektóre spółki jak Micron choćby do 4!).
Ponieważ to klasyczni „sprzedawcy łopat” boomu AI i z tego powodu najbardziej wrażliwy sektor na jakiekolwiek spowolnienie budowy centrów danych. Inwestorzy sprzedawali nie ich bieżące zyski, tylko ryzyko opóźnień i regulacji, co oznacza rewizję w dół ścieżki popytu na chipy w latach 2027–2028. Mamy tu do czynienia nie z typową bańką spekulacyjną wartości, ale bańką oczekiwań zysków. Tak spektakularne rajdy cen i wzrosty zysków mogą się nie powtórzyć, a inwestorzy mają wciąż bardzo wygórowane oczekiwania.
Wszystko jednak zależy przede wszystkim od hiperskalerów, czyli spółek ze szczytu, finansujących ten boom. Przeciwnicy bańki wskazują, iż ich zyski są imponujące, a wskaźniki C/Z lecą na łeb. Jednak wciąż zapomina się o ich pozabilansowych kosztach! Nie obciążają zysków, więc te wydają się rosnąć jak na drożdżach. Tymczasem spółki te popadają w rosnące długi, a zobowiązania 6 głównych hiperskalerów szacuje się na ok. 4 biliony USD!!! Pokazuje to załączona grafika, na której te zobowiązania pozabilansowe są pokazane na zielono, bilansowe na granatowo:
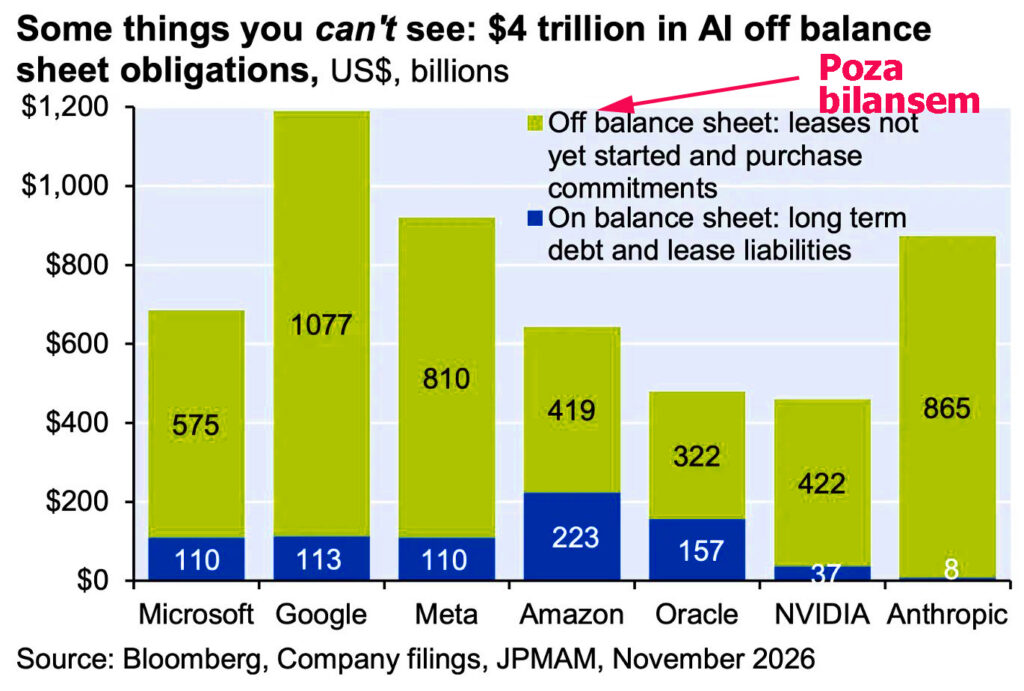
Jeszcze kwartał temu „Wall Street Journal” wyliczał, iż 9 głównych spółek miało zobowiązania na sumę ok 3,3 biliona USD. Te zobowiązania więc rosną, a problemy z monetyzacją AI wcale nie ulegają poprawie.
Wielu inwestorów pyta co to to są owe pozabilansowe zobowiązania. To przede wszystkim 3 wielkie pozycje:
1. Przyszłe zobowiązania leasingowe na centra danych.
To jak podpisanie umowy najmu mieszkania na wiele lat do przodu, ale budynek jeszcze nie jest gotowy. Ale hiperskalerzy już zobowiązują się płacić czynsz przez wiele lat (często 10–15+ lat).
Pieniądze nie siedzą jeszcze w ich bilansie jako dług, ale firma już jest prawnie zobowiązana je wydać w przyszłości. Obsługuje się to przez spółki zależne.
2. Zobowiązania zakupowe (chipy, serwery, energia)
To po prostu duże zamówienia na przyszłość. Firma mówi dostawcy: „Kupię od ciebie za X miliardów dolarów chipy / serwery / energię w ciągu najbliższych lat”. choćby jeżeli jeszcze nic nie dostała i nie zapłaciła, to już jest zobowiązana. Nie może łatwo zrezygnować, choćby jeżeli nie będzie tego potrzebować.
3. Gwarancja wartości rezydualnej i backstopy
To gwarancje na wypadek gdyby coś poszło nie tak. Dzięki temu inwestorzy/banki chętniej dają pieniądze na budowę, bo mają zabezpieczenie.
Mamy więc realne ryzyka i to w oparach opóźnień i ograniczeń. Nie oznacza to jednak zatrzymania całego boomu AI, raczej spowolnienie. najważniejsze będzie to, czy hiperskalerzy zaczną pokazywać wyraźny wzrost przychodów i marż z AI, a nie tylko rosnący CapEx.
Z jednej strony to zaprawione w bojach spółki, które wiedzą jak się adaptować w obliczu przeciwności. Z drugiej strony – nigdy w żadnym boomie wszyscy gracze rynkowi nie wychodzili zwycięsko z problemów. Część firm upadnie lub się stoczy do niższej ligi. Najlepszym rozwiązaniem byłyby właśnie takie otrzęsiny, przejście spadków i powrót w nowym rozdaniu. To byłoby takie sektorowe przekłucie bańki. Idealnie, gdyby nie dotknęło to innych branż. Wydaje się to jednak mało możliwe, dziś gospodarka w USA bardzo mocno zależy od Capexu gigantów AI.
—kat–