 1 godzina temu
Końcówka tygodnia przyniosła wyraźne ochłodzenie na światowych giełdach zbóż. Pszenica traciła zarówno w Paryżu, jak i Chicago, a wcześniejszy rajd kukurydzy na MATIF zwolnił po dojściu do lokalnych maksimów. Na notowania wpływały jednocześnie mocny dolar, słabszy eksport amerykańskiej pszenicy, realizacja zysków oraz informacje geopolityczne. Dla polskich producentów szczególnie istotne jest jednak to, co wydarzyło się w portach – cena pszenicy konsumpcyjnej zeszła poniżej 1000 zł/t.
 Pszenica spadła poniżej 1000 zł/t. Mocny złoty i giełdowa przecena uderzają w ceny zbóż
Piątkowa sesja 25 września zakończyła tydzień, w którym sytuacja na rynku zmieniała się bardzo dynamicznie. Jeszcze kilka dni wcześniej uwagę inwestorów przyciągały rosnące notowania kukurydzy. W końcówce tygodnia przewagę zdobyli jednak sprzedający.
Pszenica pod największą presją
Najbardziej widoczna przecena dotknęła pszenicę. Najbliższy kontrakt na MATIF zakończył piątkową sesję na poziomie 236,75 EUR/t, tracąc w skali tygodnia 2 proc., czyli 4,75 EUR/t.
Podobny kierunek widoczny był za oceanem. Pszenica SRW w Chicago kosztowała na koniec tygodnia 258,53 USD/t, co oznacza tygodniowy spadek o 1,5 proc.
Presję na notowania zwiększyły informacje dotyczące amerykańskiego eksportu. Czwartkowe dane USDA wskazały na ponad 50-procentowy spadek tygodniowej sprzedaży eksportowej pszenicy z USA w ujęciu rocznym. Przy jednoczesnym umocnieniu dolara pojawiły się obawy o konkurencyjność amerykańskiego ziarna na światowym rynku.
Rynek ponownie pokazał tym samym, iż choćby korzystny układ części fundamentów podażowych nie wystarcza do utrzymania wzrostów, jeżeli kapitał spekulacyjny reaguje na zmiany kursów walut, eksportu i sytuacji geopolitycznej.
Geopolityka znów rozgrywa rynek zbóż
Istotnym elementem tygodniowych wahań były także doniesienia dotyczące działań dyplomatycznych wokół konfliktu na Wschodzie.
Rynek reagował na spekulacje dotyczące możliwości wypracowania porozumienia i jego potencjalnego wpływu na handel zbożem z regionu Morza Czarnego. Każda perspektywa zwiększenia dostępności rosyjskiego i ukraińskiego ziarna na rynku światowym może być interpretowana przez inwestorów jako czynnik zwiększający podaż.
W takich warunkach reakcje kontraktów terminowych mogą być gwałtowne, choćby zanim pojawią się realne zmiany w fizycznych dostawach ziarna.
Kukurydza zwolniła po mocnym rajdzie
Inaczej wygląda tygodniowy bilans kukurydzy. Kontrakt na MATIF zakończył piątkowy handel na poziomie 271 EUR/t. Mimo spadków w końcówce tygodnia oznaczało to wzrost o 7 EUR/t, czyli 2,7 proc. w ciągu tygodnia.
Wcześniej notowania dotarły choćby do 277,25 EUR/t. Tak wysoki poziom zachęcił część inwestorów do realizacji zysków.
Znaczenie zaczęła mieć również relacja cenowa pomiędzy kukurydzą i pszenicą paszową. Wysoka cena kukurydzy może skłaniać odbiorców paszowych do szukania tańszych zamienników, ograniczając przestrzeń do dalszego szybkiego wzrostu jej notowań.
Mimo korekty warto zwrócić uwagę na szerszą perspektywę. Kukurydza na MATIF była pod koniec tygodnia aż o 44,1 proc. droższa niż przed rokiem. W ujęciu miesięcznym wzrost wynosił 3,7 proc.
To pokazuje, iż piątkowe spadki nie oznaczają jeszcze odwrócenia długoterminowego obrazu rynku.
Rzepak zatrzymał się na 548 euro
Stosunkowo spokojniej zachowywał się rzepak. Najbliższy kontrakt na MATIF zakończył tydzień ceną 548 EUR/t, tracąc w ciągu pięciu sesji 1,75 EUR/t, czyli 0,3 proc.
Rzepak pozostaje jednocześnie o 2,8 proc. droższy niż przed miesiącem oraz 16 proc. droższy niż przed rokiem.
Na piątkowe zachowanie rynku wpływała między innymi przecena ropy. Brent straciła 2,14 proc. i spadła do 104,32 USD za baryłkę.
Notowania ropy są istotne dla rynku oleistych ze względu na sektor biopaliw. Spadek cen surowca energetycznego może osłabiać ekonomiczną atrakcyjność komponentów wykorzystywanych do produkcji biodiesla i pośrednio ciążyć notowaniom rzepaku.
Jednocześnie kanadyjska canola zakończyła tydzień wzrostem o 0,8 proc., osiągając 828,60 CAD/t.
Soja przez cały czas mocna
Na tle pszenicy zdecydowanie lepiej radziła sobie amerykańska soja. Jej notowania zakończyły tydzień na poziomie 484,93 USD/t, zyskując 1,2 proc. w ciągu tygodnia.
Jeszcze mocniej wygląda bilans miesięczny – wzrost sięgnął 6,6 proc. W perspektywie roku soja była droższa o ponad 30 proc.
Kukurydza w Chicago kosztowała natomiast 207,95 USD/t, notując niewielki tygodniowy wzrost o 0,2 proc.
Mocniejszy złoty dokłada presję na polskie ceny
Dla polskiego rynku znaczenie mają nie tylko same notowania MATIF. Drugim kluczowym elementem pozostają kursy walut.
Pod koniec tygodnia USD/PLN spadł do 3,8378, natomiast EUR/PLN do 4,3716. Umocnienie złotego oznacza pogorszenie konkurencyjności polskiego eksportu – zagraniczny odbiorca, płacąc tę samą kwotę w euro lub dolarach, generuje eksporterowi mniej złotych.
W połączeniu ze spadkiem pszenicy na MATIF tworzy to presję na ceny oferowane przez krajowych eksporterów.
Pszenica w portach poniżej 1000 zł/t
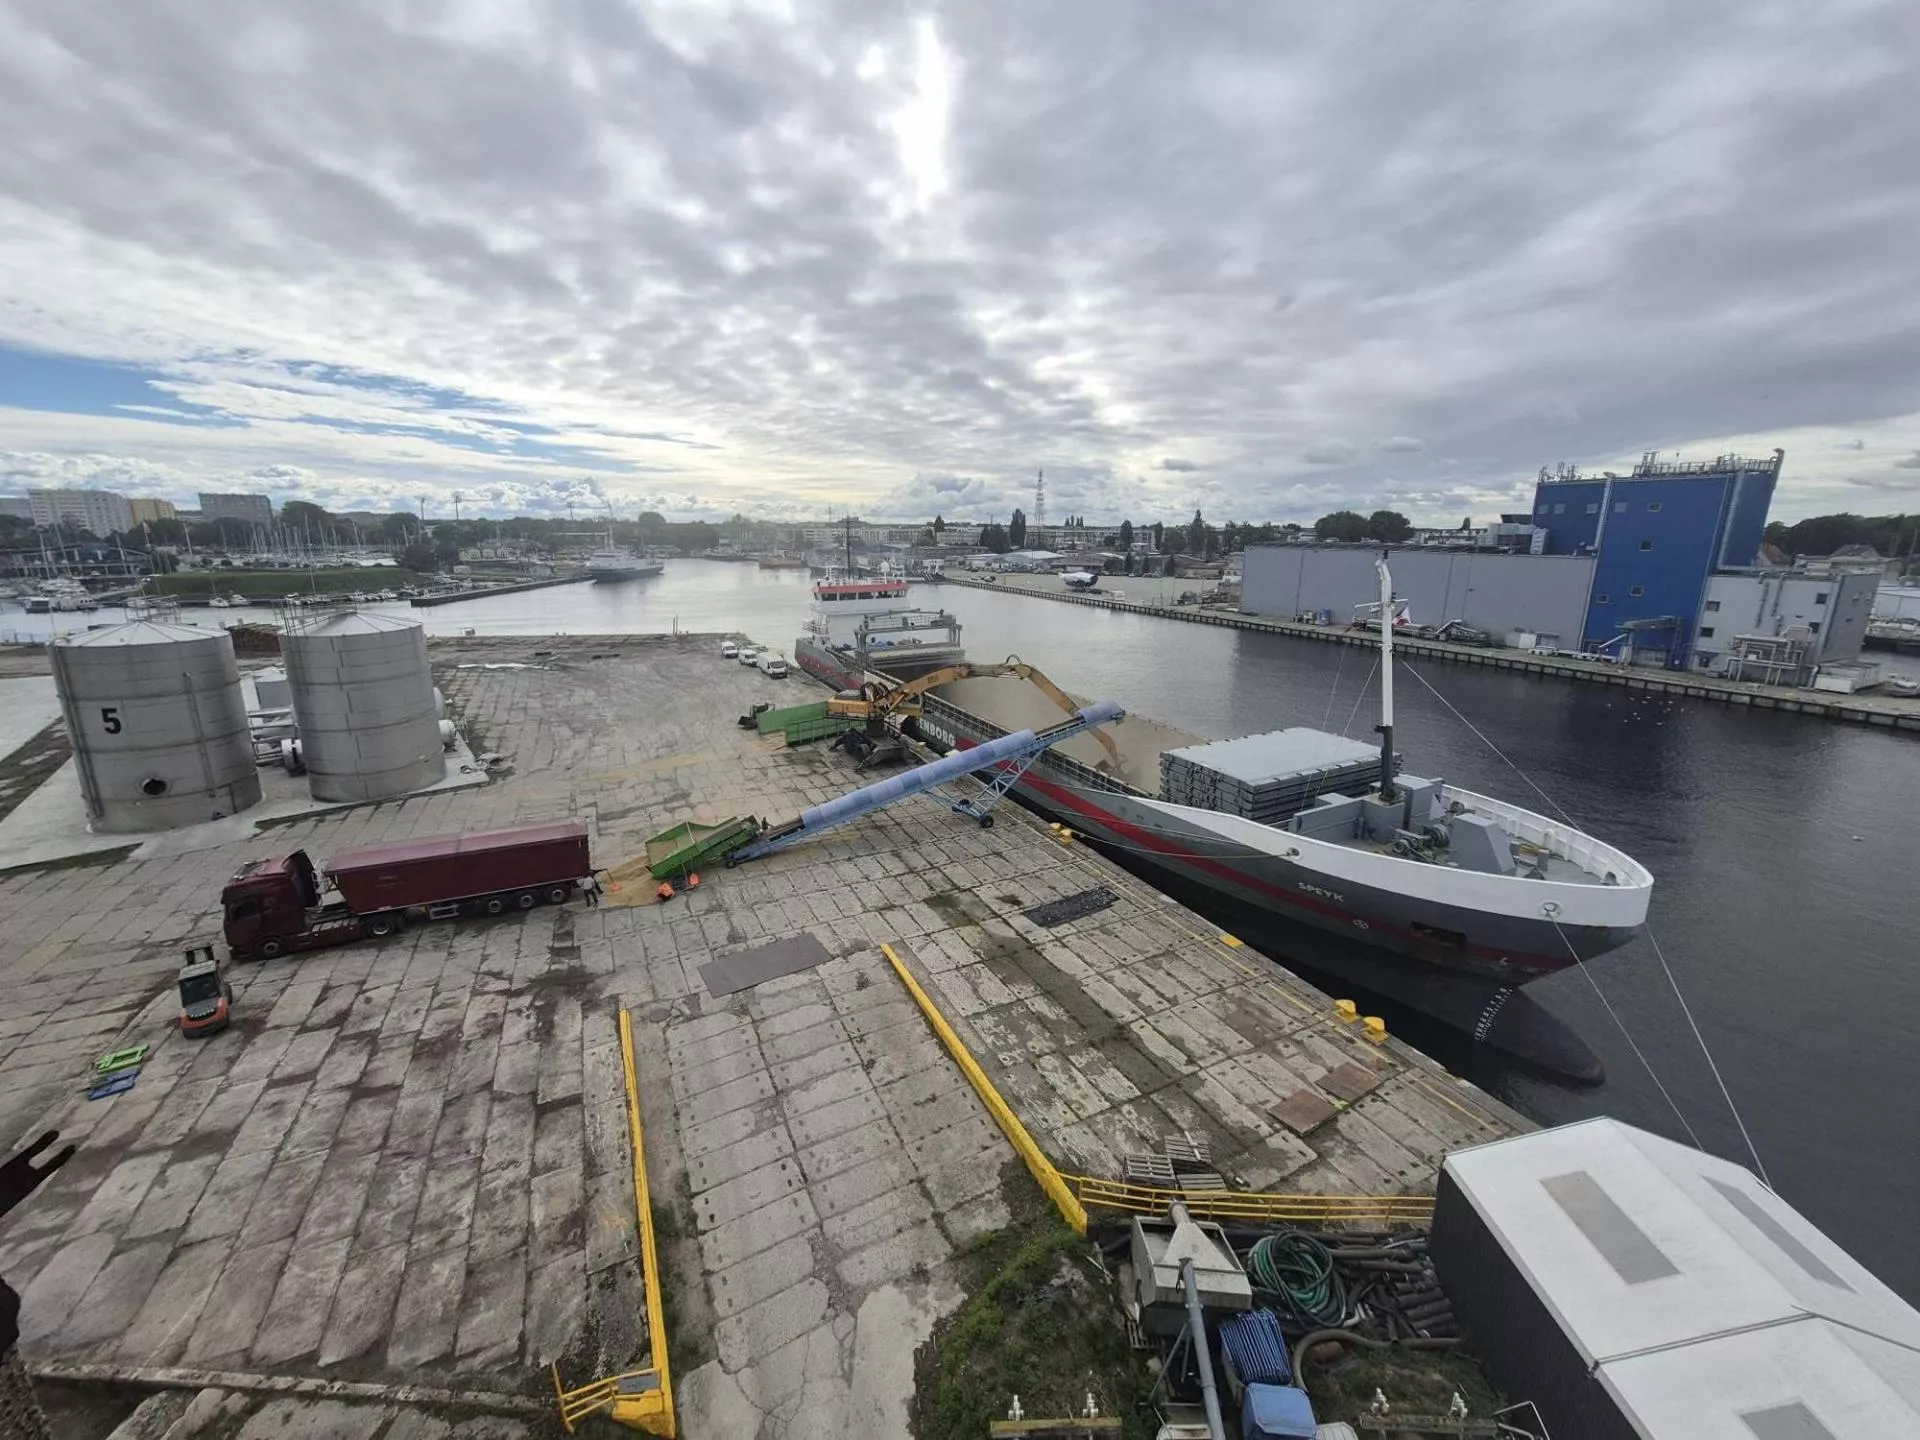
Efekty tego układu były już widoczne pod koniec tygodnia w polskich portach.
Stawki za pszenicę konsumpcyjną o zawartości 12,5 proc. białka spadły w portach północnej Polski poniżej 1000 zł/t.
To ważna psychologiczna granica dla rynku. Ceny portowe często wyznaczają punkt odniesienia dla handlu zbożem w głębi kraju, choć ostateczne stawki zależą również od kosztów transportu, parametrów jakościowych oraz lokalnej podaży i popytu.
Przy dużej zmienności na giełdach eksporterzy ograniczają ryzyko. o ile kontrakt na MATIF spada, a złoty jednocześnie się umacnia, przestrzeń do oferowania wysokich cen za ziarno w kraju gwałtownie się kurczy.
Tygodniowy bilans najważniejszych kontraktów
Na zamknięciu sesji 25 września ceny prezentowały się następująco:
| Kukurydza MATIF | 271,00 EUR/t | +2,7% | +3,7% | +44,1% |
| Pszenica MATIF | 236,75 EUR/t | -2,0% | 0,0% | +24,1% |
| Rzepak MATIF | 548,00 EUR/t | -0,3% | +2,8% | +16,0% |
| Canola Winnipeg | 828,60 CAD/t | +0,8% | +4,9% | +33,7% |
| Kukurydza Chicago | 207,95 USD/t | +0,2% | +0,9% | +24,1% |
| Pszenica SRW Chicago | 258,53 USD/t | -1,5% | 0,0% | +33,4% |
| Soja Chicago | 484,93 USD/t | +1,2% | +6,6% | +30,3% |
Co dalej z cenami zbóż?
Końcówka tygodnia pokazuje, iż rynek znajduje się w tej chwili pod wpływem dwóch przeciwstawnych sił. Z jednej strony część surowców pozostaje wyraźnie droższa niż przed rokiem, a fundamentalne czynniki podażowe przez cały czas mogą wspierać ceny. Z drugiej – krótkoterminowo handel jest bardzo podatny na kursy walut, dane eksportowe, ruchy funduszy oraz informacje geopolityczne.
Dla polskich producentów zbóż szczególnie ważne będą teraz notowania pszenicy na MATIF oraz kurs euro do złotego. o ile europejska pszenica pozostanie pod presją, a złoty będzie się dalej umacniał, krajowe ceny skupu mogą mieć ograniczoną przestrzeń do odbicia.
Jednocześnie tygodniowa korekta nie powinna przesłaniać szerszego obrazu. Pszenica na MATIF przez cały czas kosztuje około 24 proc. więcej niż przed rokiem, kukurydza 44 proc. więcej, a rzepak 16 proc. więcej. Rynek pozostaje więc na wysokich poziomach w porównaniu z analogicznym okresem 2025 r., ale najbliższe sesje mogą przynieść dalszą dużą zmienność.