 3 godzin temu
Ceny pszenicy odgrywają kluczową rolę w determinowaniu opłacalności, kierunków oraz wolumenów wywozu ziarna z polskich portów morskich na rynki trzecie. Początek sezonu marketingowego 2026/2027 przynosi wyraźne ożywienie w polskim eksporcie zbóż poza granice Unii Europejskiej, na co bezpośredni wpływ ma aktualna sytuacja popyt
owo-podażowa, ostatnie osłabienie złotego (dolar kosztuje w tej chwili 3,80 zł) oraz kształtujące się na rynku ceny pszenicy. W polskich portach stawki te ustabilizowały się nieco powyżej 1000 zł/t za pszenicę konsumpcyjną (12,5% białka) oraz na poziomie ok. 900 zł/t za ziarno paszowe.
Czytaj również:
Na podstawie najnowszych danych Komisji Europejskiej (DG Agri) dotyczących pierwszych 11 tygodni nowego sezonu (okres od 1 lipca do 13 września 2026 r.), Polska umocniła swoją pozycję w ścisłej czołówce unijnych eksporterów pszenicy zwyczajnej (Common wheat).
- Wolumen eksportu Polski: W omawianym okresie polskie terminale i korytarze eksportowe odprawiły 450 872 tony pszenicy zwyczajnej.
- Pozycja w UE: Daje to Polsce stabilne, 5. miejsce wśród wszystkich państw członkowskich. Przed nami plasują się m.in. Rumunia (lider z wynikiem blisko 2,78 mln ton), Litwa, Bułgaria oraz Niemcy.
- Udział w rynku unijnym: Całkowity eksport pszenicy zwyczajnej z całej Unii Europejskiej w tym samym oknie wyniósł 5 609 056 ton, co oznacza, iż polski udział w unijnym wywozie kształtuje się na poziomie blisko 8%.
Oprócz pszenicy zwyczajnej, polski eksport obejmuje również m.in. kukurydzę (21 713 ton), słód (7 117 ton) oraz przetwory mączne.
Tegoroczne ożywienie na tle ostatnich sezonów (Analiza)
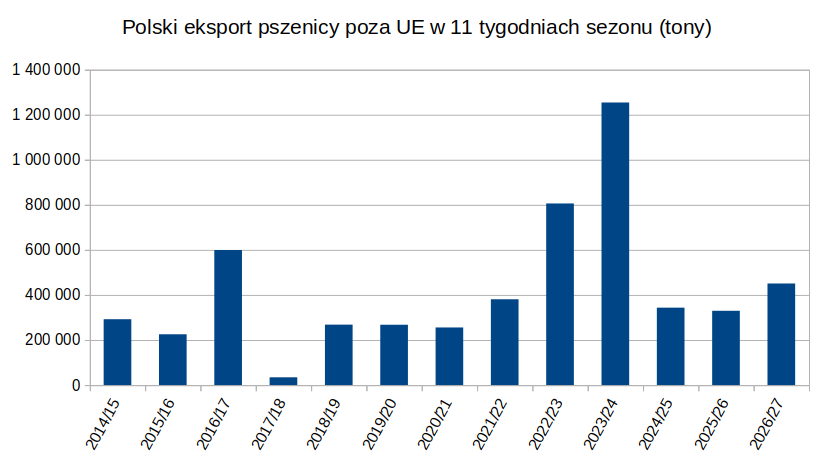
Kluczowym elementem oceny bieżącej sytuacji jest dynamika początkowa. Porównując wyniki pierwszych 11 tygodni bieżącego sezonu z analogicznymi okresami w poprzednich latach, widać wyraźną zmianę trendu:
- Sezon 2026/2027: 450 872 t (wyraźne odbicie rdr)
- Sezon 2025/2026: ~359 221 t
- Sezon 2024/2025: ~343 525 t
- Sezon 2023/2024: ~1 254 373 t (rekordowy start)
- Sezon 2022/2023: ~806 159 t
Wykres porównawczy startów sezonów na przestrzeni dekady ([zob. wykres: Polski eksport pszenicy poza UE w 11 tygodniach sezonu]) pokazuje, iż po dwóch latach stagnacji (sezony 24/25 i 25/26 oscylujące wokół 330–350 tys. ton), tegoroczny początek kampanii jest najlepszy od trzech lat. Oznacza to większą intensywność pracy portów i płynniejsze zagospodarowanie nadwyżek surowca w warunkach, jakie dyktują bieżące ceny pszenicy oraz wspierający eksport kurs walutowy.
Perspektywa wieloletnia: Gdzie jesteśmy w cyklu?
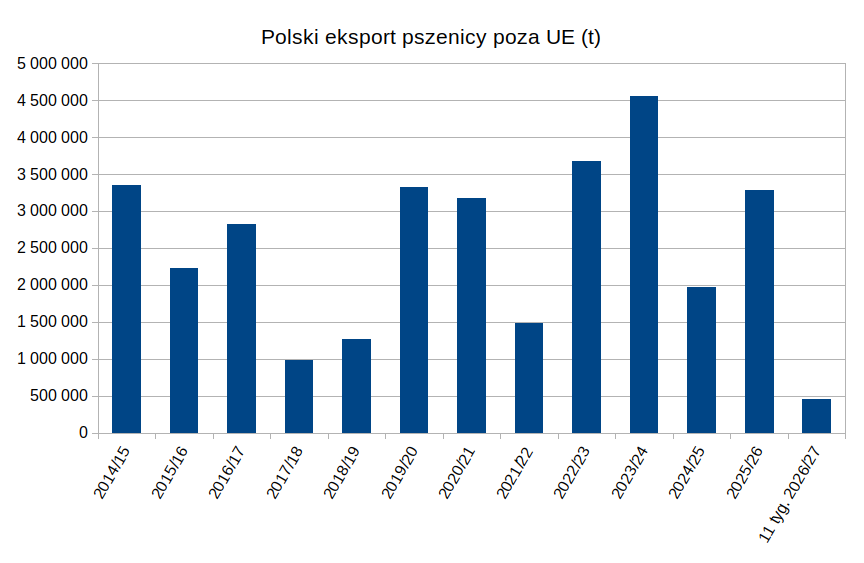
Szerszy obraz, obejmujące całe sezony marketingowe od 2014/15 roku, ukazuje ogromną elastyczność i zmienność polskiego eksportu pozaunijnego:
| 2014/15 | 3 344 622 |
| 2015/16 | 2 227 667 |
| 2016/17 | 2 823 516 |
| 2017/18 | 989 249 |
| 2018/19 | 1 262 672 |
| 2019/20 | 3 324 334 |
| 2020/21 | 3 178 656 |
| 2021/22 | 1 481 559 |
| 2022/23 | 3 678 891 |
| 2023/24 | 4 548 940 (Rekord historyczny) |
| 2024/25 | 1 965 678 |
| 2025/26 | 3 277 376 |
| 2026/27* | 450 872 (stan po 11 tygodniach) |
Historyczne zestawienie ([zob. wykres: Polski eksport pszenicy poza UE (t)]) potwierdza, iż polska infrastruktura portowa ma potencjał do obsługi wolumenów przekraczających 3, a choćby 4,5 miliona ton rocznie (co udowodnił rekordowy sezon 2023/24 oraz bardzo wysoki wynik poprzedniego sezonu 2025/26 na poziomie 3,28 mln ton). Skala tych wywozów w poszczególnych latach była bezpośrednio powiązana z relacjami popytowo-podażowymi, kursami walut oraz tym, jak kształtowały się ceny pszenicy na rynkach międzynarodowych i w krajowych terminalach.
Uwarunkowania rynkowe i wyzwania portowe
Obecna sytuacja w polskich terminalach eksportowych kształtowana jest przez splot kluczowych czynników makroekonomicznych i rynkowych:
- Konkurencyjność cenowa i kurs walutowy: O opłacalności i dynamice wywozu decydują bieżące ceny pszenicy w portach (ustabilizowane nieco powyżej 1000 zł/t za konsumpcję oraz na poziomie ok. 900 zł/t za paszę). Korzystnie na transakcje eksportowe wpływa także ostatnie osłabienie polskiej waluty – kurs dolara na poziomie 3,80 zł podnosi konkurencyjność krajowego ziarna w kontraktach zagranicznych rozliczanych w USD.
- Warunki makroekonomiczne i koszty: Istotny wpływ na transakcje mają wahania kursów oraz sytuacja w sektorze paliwowym, która rzutuje na koszty transportu lądowego i frachtu morskiego.
- Podaż i bilans kraju: Wysokie stany magazynowe stymulują poszukiwanie rynków zbytu poza Unią Europejską, czyniąc z portów morskich strategiczny wentyl bezpieczeństwa dla krajowego rynku zbóż.
Podsumowanie
Tegoroczny start sezonu 2026/2027 (450,9 tys. ton po 11 tygodniach) udowadnia, iż polski eksport zbóż poza UE stabilizuje się na wysokim poziomie po tym jak sparaliżowane zostały czarnomorskie dostawy z Ukrainy i Rosji. Choć ostateczne wyniki na koniec kampanii będą w dużej mierze zależeć od tego, jak w najbliższych miesiącach zachowają się globalne ceny pszenicy oraz relacje walutowe, solidne 5. miejsce w Unii Europejskiej potwierdza silną i stabilną pozycję naszych terminali w handlu międzynarodowym.
Źródło danych: KE