 2 godzin temu
Inflacja w Polsce i na świecie znowu wraca na czołówki serwisów, a walczące z nią wielkie banki centralne nadają ton całej gospodarce. Sierpniowy odczyt wskaźnika CPI w Polsce na poziomie 3,4% r/r pokazywał jeszcze względny spokój przy górnej granicy celu NBP, ale teraz sytuacja mocno się zmienia. Wrzesień przyniesie nie tylko koniec wakacyjnych promocji na paliwa, ale przede wszystkim mocne uderzenie globalnych trendów oraz decyzji amerykańskiej Rezerwy Federalnej (FED) oraz Europejskiego Banku Centralnego (EBC) w nasze portfele.
Czytaj również:
1. Jak banki centralne reagują na drożyznę? (FED i EBC w akcji)
Na globalnych rynkach skończył się czas obniżek stóp procentowych. Ponieważ inflacja na świecie okazała się uparta, najważniejsze instytucje finansowe musiały zareagować i zaostrzyć politykę pieniężną:
- Zdecydowana reakcja FED w USA: Amerykański bank centralny podniósł stopy procentowe, by zdusić presję cenową za oceanem. Droższy dolarowy pieniądz przyciągnął kapitał do USA, a z rynków wschodzących zaczęły uciekać pieniądze. Amerykańskie obligacje stały się bardzo bezpieczne i zyskowne, przez co dolar w Polsce podskoczył do 3,80 zł.
- Krok EBC w strefie euro: W ślad za USA poszedł EBC z Frankfurtu, podnosząc stopy o 25 punktów bazowych w odpowiedzi na rosnącą presję cenową oraz drożejącą ropę naftową (m.in. przez napięcia wokół Iranu). Efekt? Euro w Polsce kosztuje aż 4,36 zł – najwięcej od listopada 2024 roku.
- Błędne koło i ucieczka kapitału: Gdy FED i EBC podnoszą stopy, a polska RPP trzyma stopę referencyjną na poziomie 3,75%, powstaje duża różnica. Inwestorzy wolą trzymać kapitał w USA czy strefie euro, wyprzedając złotego. Słabsza polska waluta automatycznie podbija inflację, bo drożej płacimy za wszystko, co sprowadzamy z zagranicy.
Czytaj również:
2. Krajowy „efekt CPN” i drożejące paliwo
Globalne rynki i reakcje walutowe błyskawicznie uderzają w nas przez rynek paliwowy:
- Koniec wakacyjnych rabatów: Sierpniowa inflacja na poziomie 3,4% r/r była sztucznie zaniżona przez tzw. pakiet CPN, czyli popularne letnie promocje na stacjach dające obniżki o 30–40 groszy na litrze. Ich wygaśnięcie z początkiem września wywołało mocny „efekt bazy”.
- Droga ropa w drogim dolarze: Ponieważ ropę na świecie kupuje się za dolary, wyższy kurs USD (wzmocniony globalnymi przepływami kapitału) winduje ceny paliwa w Polsce. Do tego dochodzą pełne ceny na stacjach. W efekcie olej napędowy i benzyna mocno drożeją na dystrybutorach.
- Lawina kosztów w całej gospodarce: Droższe paliwo to wyższe koszty dla firm transportowych, rolników i przetwórców. Te wydatki zostaną gwałtownie przerzucone na klientów w sklepach, windując ceny żywności i podstawowych towarów.
3. Zagrożenia i szanse dla rolników
Splot podwyżek stóp za granicą, silnego dolara i słabego złotego stawia gospodarstwa rolne w trudnej sytuacji.
Największym zagrożeniem jest szybki i mocny wzrost kosztów. Wyższy kurs dolara natychmiast podnosi ceny środków do produkcji: drożeją importowany gaz i surowce do nawozów mineralnych, a olej napędowy i prąd mocno obciążają portfele rolników.
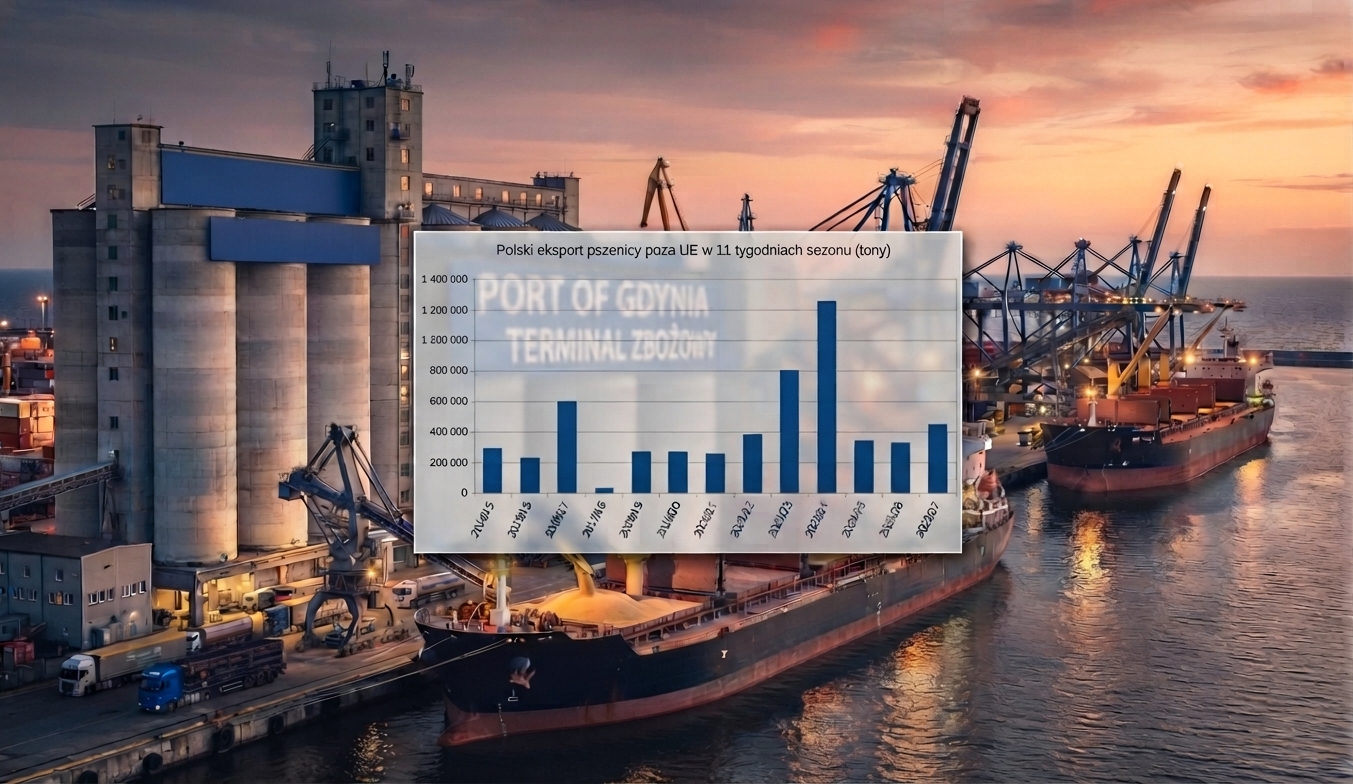
Z drugiej strony, słaby złoty daje też szanse. Przecena naszej waluty sprawia, iż polski eksport (zboża, mięso, nabiał) staje się bardziej konkurencyjny za granicą, co winduje stawki za ziarno w portach morskich. Z czasem ten impuls dociera także do lokalnych skupów i młynów, dając wyższe ceny ze sprzedaży płodów rolnych. Bilans jest jednak taki, iż koszty płacimy od razu, a zyski z wyższych cen skupu przychodzą z opóźnieniem.
4. Polska RPP pod ścianą: Czy czeka nas podwyżka stóp?
Dotychczas spokojna polityka Narodowego Banku Polskiego zderzyła się ze ścianą, którą budują rynkowe realia i działania banków zachodnich. Brak reakcji ze strony RPP na wrześniowym posiedzeniu osłabił złotego i wpakował naszą gospodarkę w kłopoty.
Jeśli wrześniowy odczyt inflacji mocno przekroczy 3,5% i zbliży się do 4%, RPP może nie mieć wyjścia. Wzorem banków z USA i Europy, polska Rada może być zmuszona zareagować i podnieść stopy procentowe jeszcze przed końcem roku, aby ratować złotego i pohamować rosnącą presję cenową.
Jak chronić oszczędności, gdy inflacja znowu rośnie?
Gdy banki centralne zmagają się z inflacją, a koszty życia rosną, trzymanie pieniędzy na zwykłych, nisko oprocentowanych kontach/lokatach oznacza stratę.
- Obligacje skarbowe indeksowane inflacją: Najlepszym sposobem na ochronę kapitału są detaliczne obligacje skarbowe (np. 4-letnie czy 10-letnie). Ich oprocentowanie od drugiego roku automatycznie rośnie wraz z inflacją podawaną przez GUS.
- Tarcza podatkowa w IKE i IKZE: Kupując obligacje w ramach kont emerytalnych IKE lub IKZE, nie płacisz 19% podatku Belki. Dzięki temu cały zysk zostaje w Twojej kieszeni, skutecznie zabezpieczając oszczędności przed drożyzną.