 1 godzina temu
Po kilku tygodniach przecen rynek trzody chlewnej złapał oddech. W Polsce cena tuczników w klasie E zatrzymała się w okolicach 6 zł/kg, a niemiecka stawka VEZG pozostała na poziomie 1,45 euro/kg. Trudno jednak mówić o przełomie. Ceny są znacznie niższe niż przed rokiem, europejski rynek walczy z nadpodażą, eksport poza UE pozostaje słaby, a prawdziwe załamanie widać na rynku prosiąt.
 Tuczniki po 6 zł/kg, prosięta mocno w dół. Co dalej z cenami świń
Tydzień 2026/39 przyniósł przede wszystkim wyhamowanie spadków. To istotna zmiana po wcześniejszych mocnych przecenach, ale dla producentów ważniejsza pozostaje odpowiedź na pytanie, czy obecne ceny pozwalają pokryć rosnące koszty produkcji.
Na razie sytuacja przez cały czas jest trudna.
Tuczniki po 6 zł/kg. Spadki zatrzymały się
Średnia cena skupu tuczników w klasie E w Polsce utrzymała się w analizowanym tygodniu w okolicach 6,00 zł/kg. W porównaniu z poprzednim tygodniem praktycznie nie odnotowano zmian.
Znacznie gorzej wygląda jednak szersza perspektywa.
W ciągu miesiąca cena spadła o blisko 14 proc., natomiast w porównaniu z analogicznym okresem ubiegłego roku jest niższa o ponad 21 proc.
To pokazuje skalę presji, z jaką w ostatnich miesiącach musieli zmierzyć się producenci świń.
Samo zatrzymanie przeceny jest więc dobrą informacją, ale nie oznacza jeszcze powrotu opłacalności. Do tego potrzebna byłaby albo odbudowa cen żywca, albo wyraźne obniżenie kosztów produkcji.
Pogłowie świń zaczyna się stabilizować
Nieco lepsze informacje płyną z danych dotyczących krajowego pogłowia.
Według GUS w czerwcu 2026 r. w Polsce utrzymywano 9,21 mln świń, czyli o 0,9 proc. więcej niż rok wcześniej.
Pogłowie loch wynosi około 614 tys. sztuk, a liczba loch prośnych zwiększyła się o 2,4 proc. rok do roku.
Może to wskazywać na ostrożną odbudowę krajowego potencjału produkcyjnego. Jednocześnie sektor przez cały czas przechodzi głęboką zmianę strukturalną.
Produkcja coraz mocniej koncentruje się w dużych i wyspecjalizowanych gospodarstwach, podczas gdy mniejsi hodowcy rezygnują z utrzymywania świń. Przy dużej zmienności cen, kosztach bioasekuracji i zagrożeniu ASF właśnie niewielkie gospodarstwa mają najmniejszą zdolność do absorbowania okresowych strat.
Niemcy bez kolejnej obniżki. VEZG utrzymuje 1,45 euro
Dla polskiego rynku kluczowym punktem odniesienia pozostają Niemcy.
W tygodniu 2026/39 cena referencyjna VEZG została utrzymana na poziomie 1,45 euro/kg wagi bitej ciepłej.
Brak kolejnej obniżki może być sygnałem, iż gwałtowna fala przecen zaczyna zwalniać. Problem polega na tym, iż obecna stawka jest o 27,6 proc. niższa niż przed rokiem.
Podobna sytuacja występuje na wielu innych europejskich rynkach.
W Austrii tuczniki kosztują około 1,54 euro/kg, w Belgii 1,42 euro/kg, w Hiszpanii 1,76 euro/kg, a w Holandii 1,30 euro/kg.
Na tle pozostałych dużych producentów wyróżnia się Francja, gdzie cena wynosi około 2,05 euro/kg i pozostaje wyższa niż rok wcześniej.
Europa ma za dużo wieprzowiny
Problem europejskiego rynku nie sprowadza się wyłącznie do sezonowych zmian cen.
Podstawową barierą pozostaje nadwyżka podaży przy niewystarczająco silnym popycie, szczególnie na rynkach poza Unią Europejską.
Jeżeli dodatkowe ilości mięsa nie mogą zostać wyeksportowane poza UE, większa część produkcji pozostaje na wspólnym rynku. W efekcie zakłady mięsne nie mają silnej presji na podnoszenie cen skupu.
Sytuację dodatkowo komplikuje wysoka produkcja w takich krajach jak Hiszpania czy Dania.
Dlatego obecne wyhamowanie spadków należy traktować raczej jako stabilizację na niskim poziomie niż początek wyraźnego odbicia.
USA mocno konkurują z europejską wieprzowiną
Presja widoczna jest również na światowym rynku.
W Stanach Zjednoczonych cena tuczników spadła w tygodniu 2026/39 do około 1,76 USD/kg wbc. Oznacza to tygodniową przecenę o 3,7 proc., a w ujęciu rocznym spadek przekraczający 31 proc.
Jednocześnie amerykańscy producenci pozostają konkurencyjni kosztowo. Ma to duże znaczenie w walce o odbiorców na światowym rynku mięsa.
Jeżeli globalny popyt na wieprzowinę zacznie się zwiększać, USA mogą szybciej wykorzystać poprawę koniunktury niż producenci obciążeni wyższymi kosztami.
Problemy z rentownością występują również w Chinach i Brazylii. o ile niskie marże utrzymają się tam przez dłuższy czas, część producentów może zdecydować się na ograniczenie pogłowia. Dopiero zmniejszenie globalnej podaży stworzyłoby mocniejszą podstawę do odbudowy cen.
Prosięta tanieją znacznie szybciej niż tuczniki
Najbardziej niepokojące sygnały płyną w tej chwili z rynku prosiąt.
Cena importowanego prosięcia o masie 30 kg spadła w Polsce do około 187 zł.
W ciągu zaledwie tygodnia oznacza to przecenę o 9,7 proc., w ciągu miesiąca o 13,9 proc., natomiast w ujęciu rocznym spadek jest bardzo głęboki.
Krajowe prosięta kosztują w tej chwili około 234 zł za 30 kg, czyli o 7,5 proc. mniej niż tydzień wcześniej.
Tak gwałtowna przecena jest sygnałem, iż gospodarstwa prowadzące tucz podchodzą bardzo ostrożnie do obsadzania kolejnych cykli produkcyjnych.
Jeżeli rolnik nie ma pewności, jaką cenę uzyska za tucznika za kilka miesięcy, ogranicza zakupy materiału do tuczu. Przy jednoczesnej dużej podaży prosiąt w Europie prowadzi to do bardzo silnej presji na ich ceny.
Pasze nie dają hodowcom większej ulgi
Niskim cenom żywca nie towarzyszy jednocześnie wyraźny spadek kosztów podstawowych surowców paszowych.
W tygodniu 2026/39 średnia cena pszenicy paszowej wzrosła do około 832,6 zł/t, jęczmienia paszowego do 706,8 zł/t, a żyta paszowego do 605,3 zł/t.
Niewielką korektę zanotowała kukurydza, której średnia cena spadła do około 938,8 zł/t.
Dla producenta trzody kluczowa jest właśnie relacja pomiędzy ceną paszy a ceną sprzedawanego tucznika. o ile żywiec tanieje szybciej niż podstawowe komponenty żywieniowe, ekonomika tuczu gwałtownie się pogarsza.
ASF przez cały czas wisi nad gospodarstwami
Do problemów rynkowych dochodzi ryzyko epizootyczne.
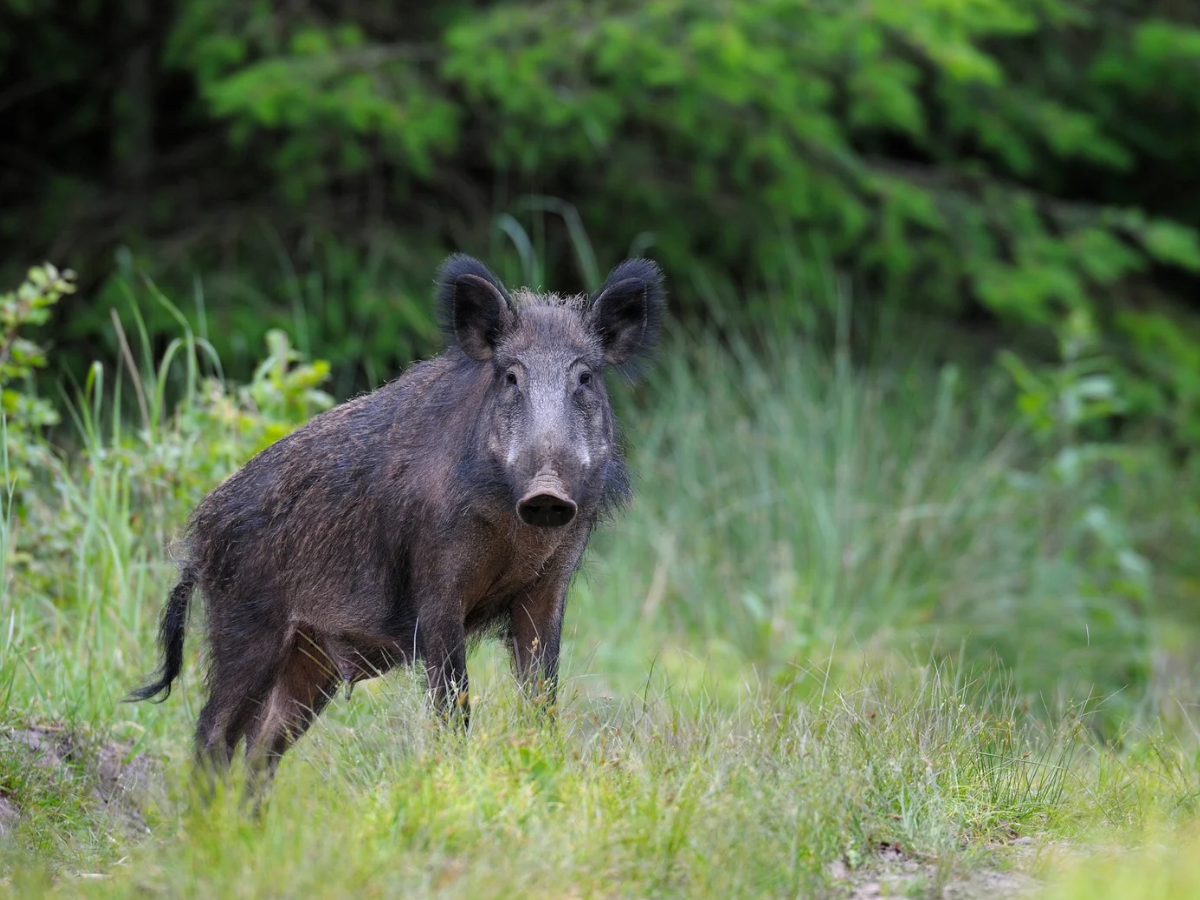
W 2026 r. w Polsce odnotowano 1661 przypadków ASF u dzików oraz 10 ognisk w gospodarstwach utrzymujących świnie.
Każde nowe ognisko oznacza nie tylko bezpośrednie straty dla gospodarstwa, w którym pojawia się choroba. Konsekwencją mogą być również strefy ograniczeń, utrudnienia w przemieszczaniu zwierząt oraz problemy handlowe.
Do tego dochodzą stałe wydatki związane z bioasekuracją. Dla dużych gospodarstw są one elementem kosztów produkcji. Dla najmniejszych producentów mogą być kolejnym argumentem przemawiającym za rezygnacją z hodowli.
Kiedy ceny tuczników mogą odbić?
Najbliższe miesiące nie zapowiadają łatwego powrotu do wysokich cen.
Europejski rynek przez cały czas musi poradzić sobie z nadwyżką wieprzowiny, słabym eksportem oraz konkurencją ze strony dużych światowych producentów. To ogranicza możliwość szybkiego wzrostu cen tuczników.
Jednocześnie obecna przecena prosiąt może z czasem zacząć działać w przeciwnym kierunku. o ile niskie ceny ograniczą zainteresowanie wstawieniami, po kilku miesiącach może pojawić się mniejsza liczba tuczników kierowanych do uboju.
Podobny mechanizm może wystąpić na innych światowych rynkach, o ile długotrwała niska rentowność doprowadzi do redukcji stad.
Stabilizacja to jeszcze nie poprawa
Dla polskich producentów najważniejszym sygnałem z tygodnia 2026/39 jest zatrzymanie spadków. Cena około 6 zł/kg w klasie E i utrzymanie niemieckiego VEZG na poziomie 1,45 euro/kg sugerują, iż rynek przynajmniej chwilowo znalazł punkt równowagi.
Problem w tym, iż jest to równowaga na poziomie, który dla wielu gospodarstw pozostaje trudny ekonomicznie.
Dlatego w kolejnych tygodniach ważniejsze od samego utrzymania cen będzie to, czy zacznie zmniejszać się europejska nadpodaż, poprawi się eksport i pojawi się większy popyt ze strony zakładów.
Bez zmiany tych fundamentów trwałe odbicie cen tuczników będzie trudne. Wyraźniejszej poprawy koniunktury można oczekiwać dopiero wtedy, gdy mniejsza podaż spotka się z mocniejszym popytem – zarówno w UE, jak i na rynkach eksportowych.